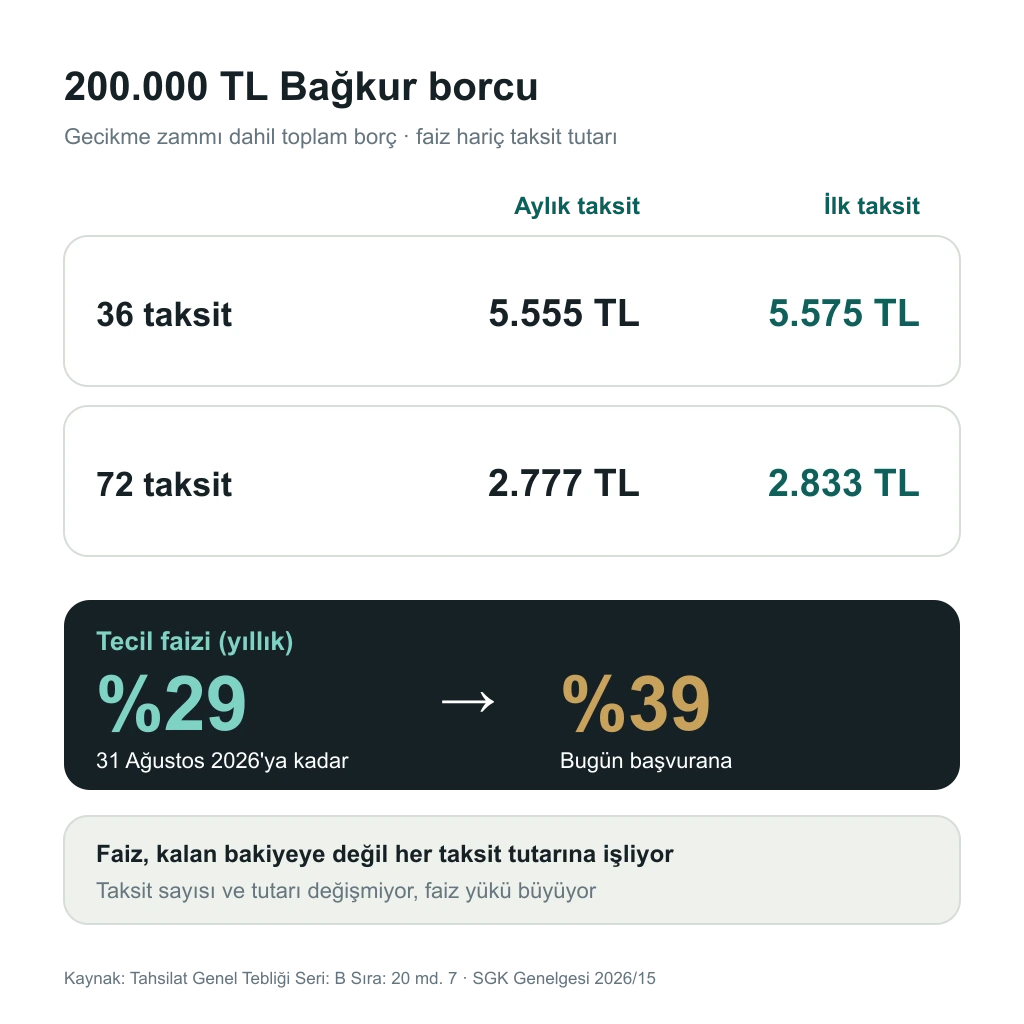
Bağkur borcu 72 aya kadar taksitlendiriliyor ve başvurunun son günü yok. %29'luk indirimli faiz 31 Ağustos'ta bitti; bugün uygulanan oran %39. Süre mali duruma göre en çok 36 veya 72 ay; 200.000 TL için taksit hesabı.
Bağkur (SGK 4/b) prim borcunu yapılandırmak isteyen esnaf ve serbest çalışanlar
Süreç aşaması
Borç dökümünü görüp SGK İl Müdürlüğü veya Sosyal Güvenlik Merkezi'ne tecil talep formuyla başvurmak
Son tarih
İndirimli faiz 31 Ağustos 2026'da bitti; başvuru açık, bugün uygulanan tecil faizi yıllık %39.
Ne zaman kontrol edilmeli
Başvurudan önce borç dökümünü alın, taksit sayısını mali duruma göre netleştirin.
Bağkur borcu 2026'da nasıl yapılandırılır?
Bağkur prim borcunu 2026'da 72 aya kadar taksitlendirebiliyorsunuz ve bu hakkın son başvuru günü yok. 31 Ağustos 2026'da biten, tecil faizinin %39 yerine %29 uygulandığı indirimli dönemdi; bugün başvuran yıllık %39 faizle taksitlendiriyor.
Borcunuz 10 milyon TL ve altındaysa teminat istenmiyor. Taksit süresi mali duruma göre en çok 36 ya da 72 ay oluyor, başvuruyu da borcun takip edildiği SGK İl Müdürlüğü veya Sosyal Güvenlik Merkezi'ne tecil talep formuyla yapıyorsunuz.
Başvuru formla SGK ünitesine veriliyor, plan onaylanıp ilk taksit ödenince tecil başlıyor.
2026 Bağkur yapılandırmasında son durum
Yapılandırmanın yasal dayanağı 7582 sayılı Kanun. Kanun 2026'da yürürlüğe girdikten sonra uygulamanın nasıl işleyeceğini 2026/15 sayılı SGK Genelgesi belirledi. Taksit süresi 36 aydan 72 aya 7582 sayılı Kanunla çıktı. Kanun 6183 sayılı Kanunun 48 inci maddesindeki rakamı 72 yapıyor ve geçici madde ya da bitiş tarihi koymuyor, süre kalıcı. Teminatsız sınır ise iki adımda yükseldi: kanun 1 milyon TL olarak belirledi, ardından 13/6/2026 tarihli ve 11414 sayılı Cumhurbaşkanı Kararı 10 milyon TL'ye çıkardı.
Kapsam geniş: kendi adına çalışan esnaf ve sanatkârların 4/b prim borçları, üzerine işlemiş gecikme zamları ve kesinleşmiş idari para cezaları dahil. İşveren olarak 4/a priminiz de varsa aynı başvuruda değerlendiriliyor.
Konu
Önceki durum
2026/15 Genelge ile
Taksit süresi
36 aya kadar
72 aya kadar (mali duruma göre 36 veya 72)
Teminatsız sınır
1 milyon TL
10 milyon TL
Kapsam
Sınırlı
4/a ve 4/b primleri, gecikme zamları, idari para cezaları
Tecil faizi
%39
%29'luk indirim 31 Ağustos 2026'da bitti; bugün %39
Son başvuru
—
Yok (72 ay kalıcı)
Kimler başvurabilir, hangi borçlar kapsamda?
Bağkur kapsamında kendi adına ve hesabına çalışan esnaf, sanatkâr ve bağımsız çalışanlar başvurabilir. Yapılandırılabilen kalemler prim borcunun kendisi, üzerine işlemiş gecikme zammı ve kesinleşmiş idari para cezalarıdır.
Borcunuz 10 milyon TL ve altındaysa tapu ya da banka teminat mektubu istenmiyor. Üstündeyse teminat yalnız 10 milyon TL'yi aşan kısmın yarısı kadar isteniyor.
Başvuru adımları
Başvuruyu borcun icra takibini yürüten SGK İl Müdürlüğü veya Sosyal Güvenlik Merkezi'ne tecil talep formuyla yapıyorsunuz. 2026/15 sayılı Genelge başvuru kanalı olarak bu formu ve üniteyi gösteriyor.
Tecil talep formunu doldurup borcun takip edildiği SGK İl Müdürlüğü veya Sosyal Güvenlik Merkezi'ne verin.
Güncel borç dökümünüzü alın. Prim, gecikme zammı ve varsa idari para cezası kalemlerini ayrı görün.
Taksit sayısını netleştirin. Yasal tavan 72 ay, SGK mali duruma göre en çok 36 ya da en çok 72 ay veriyor.
Planı onaylayın, ilk taksiti ödeyin.
Son başvuru günü yok, ama beklemek borcu küçültmüyor. Tecil talebini verdiğiniz güne kadar gecikme zammı işlemeye devam ediyor ve taksitler bu zam eklenmiş toplam borç üzerinden bölünüyor.
31 Ağustos'tan sonra başvuru: faiz farkı ne kadar?
İndirim tecil faizi oranındaydı. Hazine ve Maliye Bakanlığının 16 Haziran 2026 tarihli Tahsilat Genel Tebliği (Seri: B, Sıra No: 20), tecil faizinin 31 Ağustos 2026 tarihine kadar %39 yerine %29 uygulanmasına karar verdi. SGK bu düzenlemeyi 2026/15 sayılı Genelgesiyle prim borçlarına uyguladı. %29'dan yararlanmak için başvurunun ve ilk taksidin (peşinatın) o tarihe kadar tamamlanması şarttı.
1 Eylül'den itibaren oran yıllık %39 ve indirimli dönemi uzatan bir tebliğ çıkmadı. 200.000 TL'lik bir borçta bugün 36 taksidin her birine yıllık %39 işliyor. Ağustosta başvuran aynı taksitlere %29 ödüyordu. Borcun ne kadarının anapara, ne kadarının gecikme zammı olduğunu gecikme zammı hesaplama aracıyla ayırabilirsiniz. Taksitlerin denk geldiği ayları 2026 vergi takviminde görüp nakit planına ekleyin.
Yıllardır hiç ödenmemiş Bağkur borcu ne olur?
Primi hiç yatırmamış esnafın iki ayrı sorunu var ve çoğu zaman birbirine karışıyor: borcun kendisi ve o yıllara ait sigortalılık süresi.
Borç tarafında SGK'nın anaparayı silme yetkisi bulunmuyor. "Bağkur borcumu sildirdim" diyenlerin anlattığı şey aslında gecikme zammının yapılandırma kapsamında yeniden hesaplanması. Prim asılları her hâlükârda ödeniyor, silinen kalem gecikme yükü oluyor.
Süre tarafında ise 12 ay ve daha uzun süredir primi ödenmemiş 4/b sigortalılığı durdurulabiliyor. Durdurulan dönem emeklilik hesabına girmiyor. O yılları geri kazanmak ancak kanunla tanınan bir ihya hakkı varsa mümkün oluyor — en son 7256 sayılı Kanun'la böyle bir imkân açılmıştı.
Pratik sonuç: uzun süredir ödenmemiş borcu yapılandırmak, ödenen paranın emeklilik süresine dönüşüp dönüşmediğini de kontrol etmeyi gerektiriyor. Başvurudan önce e-Devlet'ten hizmet dökümünüzü alıp hangi yılların boş göründüğüne bakın.
Bağkur yapılandırması ile vergi borcu yapılandırması karıştırılmamalı
İki ayrı kurum, iki ayrı ekran. Bağkur primi SGK'ya ait ve bu sayfadaki yapılandırma onu kapsıyor. Gelir vergisi ile KDV ise GİB'e olan borcunuz. Onun tecil başvurusu GİB internet sitesi, Dijital Vergi Dairesi, e-Devlet ya da vergi dairesine yazılı dilekçeyle yapılıyor.
İndirimli faiz iki tarafta da 31 Ağustos 2026'da bitti ve tecil ikisinde de sürüyor. Vergi borcunda bugün uygulanan oran %39. Vergi cephesinde yürürlükte bir af yok, açık olan yol tecil başvurusu. 2026 vergi affı var mı sayfasını tarih damgalı tutuyoruz. Hem SGK hem GİB borcunuz varsa iki formu aynı hafta vermek, iki taksit takvimini birlikte yürütmenizi kolaylaştırıyor.
200.000 TL borçta %29 ile %39 arasındaki fark
Taksit tutarı borcun taksit sayısına bölünmesiyle çıkıyor, lira kesirleri ilk taksite ekleniyor. 200.000 TL'lik bir borçta plan 36 ayda aylık 5.555 TL, 72 ayda 2.777 TL veriyor. İlk taksitler sırasıyla 5.575 TL ve 2.833 TL.
Borç (gecikme zammı dahil)
Taksit sayısı
Aylık taksit
İlk taksit
Faiz (31 Ağustos'a kadar)
Faiz (bugün)
200.000 TL
36
5.555 TL
5.575 TL
Yıllık %29
Yıllık %39
200.000 TL
72
2.777 TL
2.833 TL
Yıllık %29
Yıllık %39
Gelir vergisi ve KDV borcunun tecili GİB'e ayrıca başvurulan başka bir süreç.
Tablodaki taksitler faiz hariç. Tecil faizi kalan anapara bakiyesine değil, her taksit tutarına uygulanıyor ve ödeme planında ayın son günü esas alınıyor (Tahsilat Genel Tebliği Seri: B, Sıra No: 20, md. 7). Toplam faiz tutarı ödeme planınıza göre değiştiği için tabloda yalnız taksit tutarları var. 31 Ağustos 2026'ya kadar başvuran bu taksitlere yıllık %29 faiz ödüyordu, bugünkü oran %39. Aradaki 10 puan taksit sayısını ya da taksit tutarını değiştirmiyor, her taksitin üzerine binen faizi büyütüyor.
Taksitleri süresinde ödeyin. Vergi tecilinde kural yazılı: bir takvim yılında en çok iki taksit süresinde ödenmese de tecil bozulmuyor, şartı geciken taksidin bir sonraki taksit süresi içinde gecikme faiziyle ödenmesi (Tebliğ md. 12). Prim borcunda aksatmanın sonucunu tecil kararınızda ve başvurduğunuz SGK ünitesinde teyit edin.
Bugün yıllık %39. 31 Ağustos 2026'ya kadar yapılan başvurularda %29 uygulandı. Oranı 16 Haziran 2026 tarihli Tahsilat Genel Tebliği (Seri: B, Sıra No: 20) belirledi, SGK 2026/15 sayılı Genelgesiyle prim borçlarına uygulandı.
Bağkur borcu 2026'da kaç taksitle yapılandırılır?+
72 aya kadar. SGK 2026/15 Genelgesi süreyi çok zor durum tespitine bağlıyor; mali duruma göre en çok 36 ya da en çok 72 ay veriliyor.
Bağkur yapılandırmasında son başvuru ne zaman?+
Son başvuru günü yok. 72 aylık süre 7582 sayılı Kanunla 6183 sayılı Kanuna kalıcı olarak girdi, 31 Ağustos 2026 yalnız indirimli faizin son günüydü.
Yapılandırma için teminat gerekir mi?+
Toplam borcu 10 milyon TL ve altında olanlardan teminat istenmiyor. Bu tutarı aşan borçta aşan kısmın yarısı kadar teminat gösteriliyor.
Başvuru nereden yapılır?+
Borcun takip edildiği SGK İl Müdürlüğü veya Sosyal Güvenlik Merkezi'ne tecil talep formuyla. Vergi borcunda kanallar ayrı: Dijital Vergi Dairesi, e-Devlet ya da vergi dairesine yazılı başvuru.
Bağkur borcu ile vergi borcu aynı yerden mi yapılandırılır?+
Hayır. Bağkur SGK’ya, vergi borcu ise GİB’e aittir ve iki başvuru ayrı yürür.
Esaslı güncellemeler
28 Ekim 2026
İndirimli faizin bitişi ve 72 ayın kalıcılığı işlendi. 7582 sayılı Kanun 6183 sayılı Kanunun 48 inci maddesindeki tavanı 72 aya çıkarıyor, geçici madde veya süre sınırı koymuyor (RG 4/6/2026, 33270; mevzuat.gov.tr birleştirilmiş 6183 metni). 31 Ağustos 2026 yalnız %29 indirimli tecil faizinin son günüydü (Tahsilat Genel Tebliği Seri: B Sıra: 20 md. 4-6, RG 16/6/2026, 33282; SGK 2026/15). 1 Eylül sonrası oran yıllık %39, indirimi uzatan tebliğ çıkmadı. Teminatsız sınır 10 milyon TL (11414 sayılı Cumhurbaşkanı Kararı, RG 13/6/2026). Son başvuru ifadesi başlık, özet, gövde ve rehber kutusundan kaldırıldı, sık hatalar bölümü hesap örneğine dönüştürüldü. SGK tecil başvurusunun e-Devlet üzerinden yapıldığı bilgisi resmî metinlerde bulunamadığı için çıkarıldı; başvuru, tecil talep formuyla SGK İl Müdürlüğü veya Sosyal Güvenlik Merkezi olarak yazıldı. Tahsilat Genel Tebliği Seri: B Sıra: 20 ve Seri: C Sıra: 9 kaynak listesine eklendi.
8 Ağustos 2026
Tecil faizi oranları eklendi: 31/8/2026 tarihine kadar %29, sonrasında %39. Sayfa daha önce yalnız “indirimli faiz” diyor, oranı vermiyordu. Kaynak SGK’nın 2026/15 sayılı Genelgesi (19/6/2026, Sigorta Primleri Genel Müdürlüğü, konu: Tecil İşlemlerinde Değişiklik): genelge hem 72 aylık süreyi ve 10 milyon TL teminatsız tecil tutarını prim borçlarına uyguluyor hem de 16/6/2026 tarihli Tahsilat Genel Tebliği (Seri: B, Sıra No: 20) ile faizin %39 yerine %29 olacağını duyuruyor. Genelge kaynak listesine eklendi.
8 Ağustos 2026
Kaynaklar resmî metinlere çekildi, içerik doğrulandı ve değişmedi. 31/8/2026 son başvuru tarihi GİB’in “Vergi Dairesine Olan Borçların Düşük Oranlı Tecil Faizi ile Taksitlendirilmesi Rehberi” (Yayın No: 610, Haziran 2026) kapağında yazılı. Teminat kuralı da aynı rehberin 13 üncü bölümünden: 10 milyon TL ve altındaki alacaklarda teminat aranmıyor. Sınırın nasıl 10 milyona geldiği zinciri metne eklendi: 7582 sayılı Kanun 1 milyon TL olarak belirledi, 13/6/2026 tarihli ve 11414 sayılı Cumhurbaşkanı Kararı 10 milyon TL’ye yükseltti. Önceki ikincil kaynaklar kaldırıldı.
25 Temmuz 2026
Yeni içerik: 7582 sayılı Kanun ve SGK 2026/15 Genelgesi (72 taksit, 10 milyon TL teminatsız sınır, 31 Ağustos 2026 son başvuru) ile Bağkur 4/b yapılandırma başvuru akışı hazırlandı.
7582 Sayılı Kanun - RG 4/6/2026, sayı 33270
Kanunun 1 inci maddesi 6183 sayılı Kanunun 48 inci maddesinde azami tecil süresini 36 aydan 72 aya çıkardı. Düzenlemede geçici madde veya süre sınırı yok.
SGK Genelgesi 2026/15 - Tecil İşlemlerinde Değişiklik (19/6/2026)
Genelge 72 aylık süreyi ve 10 milyon TL teminatsız tecil tutarını prim borçlarına uyguluyor, başvurunun tecil talep formuyla icra takibini yürüten üniteye yapılacağını belirtiyor. %29'luk faizin 31/8/2026'ya kadar geçerli olduğunu da bu genelge duyurmuştu.
2026 en düşük Bağkur primi 11.808,23 TL, yüzde 5 indirimli 10.156,73 TL, isteğe bağlı 10.899,90 TL ve en yüksek 106.274,03 TL. Prim, prime esas kazanç ile orandan hesaplanır.
İndirimli %29 tecil faizi 31 Ağustos 2026'da bitti, 72 aya kadar taksit hakkı yıllık %39 faizle sürüyor. 28 Ekim 2026'ya kadar Bağkur borcunu silen düzenleme yayımlanmadı, TBMM gündeminde Bağkur prim borcuna dokunan teklif yok.
“Vergi affı çıktı mı?” sorusunun 4 Ağustos 2026 cevabı hayır. Yürürlükteki 7582 sayılı Kanun’un ne getirdiğini, 31 Ağustos’ta kapanan tecil başvurusunu ve bir af iddiasını üç dakikada nasıl doğrulayacağınızı yazdık.
Vergi borcu taksitlendirme ile vergi affı farklı şeyler; ikisini karıştırmadan güncel GİB rehberine göre başvuru kanallarını, kısmi başvuru yasağını ve 7582 sayılı Kanunla gelen 72 ay çerçevesini anlattık.
SGK tarafında 7582 sayılı Kanun kapsamında yapılandırma yürürlükte ve taksit 72 aya çıktı. Vergi tarafında ikisini birden kapsayan yeni bir ortak af paketi ise bulunmuyor.