2026'da KDV hariç 12.000 TL'ye kadar alımı doğrudan gider yazıyorsunuz. 2027 tutarı Aralık sonundaki tebliğle netleşecek. KDV'yi indirebilen işletmede 14.400 TL'lik fatura KDV hariç 12.000 TL eder ve sınırın içinde kalır.
2027 sınırı Aralık sonundaki tebliğle belli olur; alımdan önce güncel tebliği kontrol edin.
Ne zaman kontrol edilmeli
Kasım sonu (oran ilanı), Aralık sonu (had tebliği).
2026'da hangi tutara kadar demirbaş doğrudan gider yazılabiliyor?
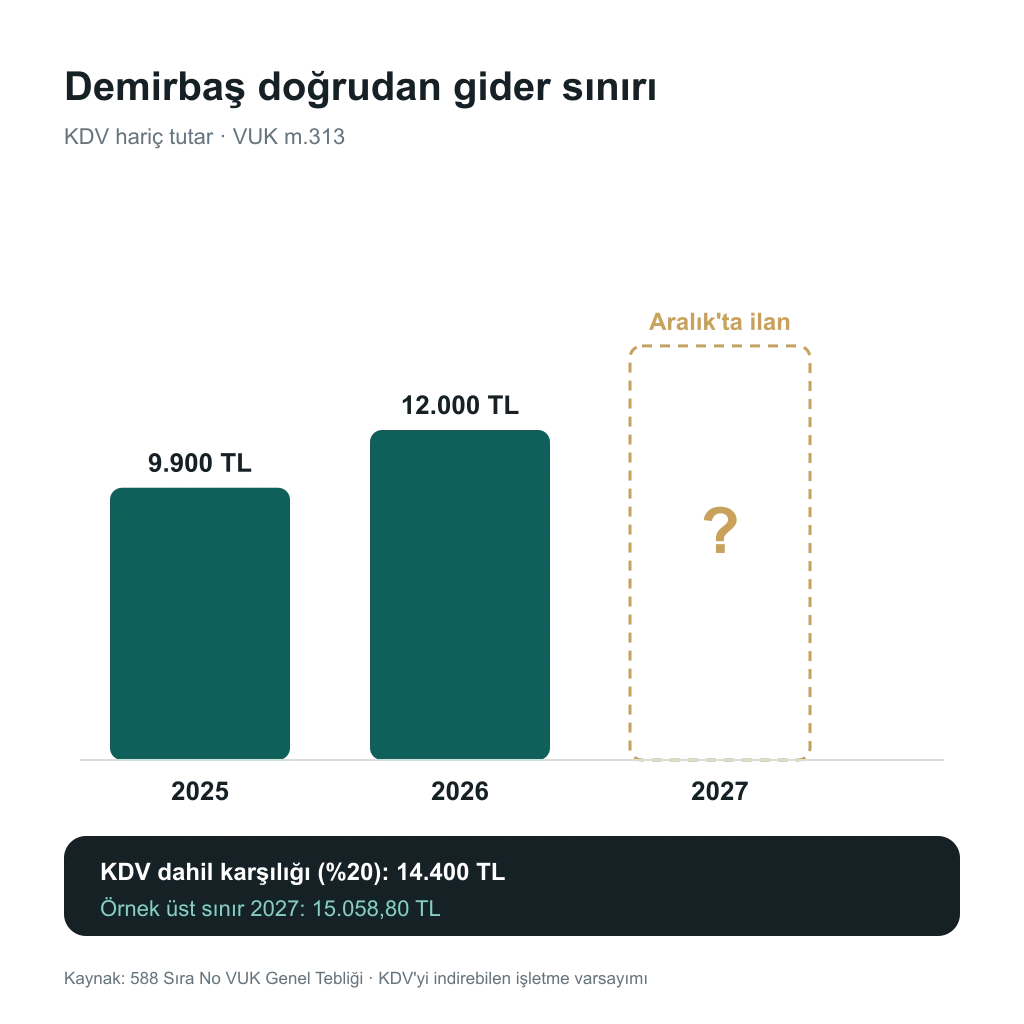
2026'da KDV hariç bedeli 12.000 TL'yi aşmayan demirbaşı amortisman ayırmadan doğrudan gider yazabiliyorsunuz. 2025'te aynı sınır 9.900 TL'ydi. 2027 tutarı, Kasım sonunda ilan edilecek yeniden değerleme oranının ardından Aralık sonunda yayımlanacak Vergi Usul Kanunu Genel Tebliği ile netleşecek.
Yıl
Doğrudan gider yazma sınırı
Dayanak
2025
9.900 TL
2025 had tebliği (VUK m.313 ve m.232'deki aynı kanuni tutar)
2026
12.000 TL
588 Sıra No, RG 31.12.2025, 33124 (5. Mükerrer)
2027
Aralık sonunda belli olacak
Yeni VUK Genel Tebliği
Takıldığınız yer çoğu zaman tutarın kendisi olmuyor. Hangi tutara bakıldığı daha çok karışıyor. Faturada 14.400 TL yazıyorsa sınır aşılmış gibi duruyor, oysa o rakamın içinde 2.400 TL KDV var. KDV'yi indirim konusu yapan bir işletmede maliyet bedeli, dolayısıyla sınır karşılaştırması, KDV hariç tutar üzerinden yapılıyor. Aralık ayında alım yapan biri için ikinci bir soru daha çıkıyor: hangi yılın sınırına girecek?
Demirbaş ile gider arasındaki fark ne?
Demirbaş, ekonomik ömrü bir yıldan uzun olan mal: bilgisayar, mobilya, makine, terazi, cihaz. Gider ise tek hesap döneminde matrahtan düşülen kalem. Normal işleyişte demirbaşın bedeli doğrudan gider yazılmıyor, faydalı ömrü boyunca amortisman ayrılarak birkaç yıla yayılıyor.
Vergi Usul Kanunu'nun 313. maddesi bu işleyişe dar bir istisna koyuyor. Değeri 12.000 TL'yi aşmayan demirbaşlar amortismana tabi tutulmadan doğrudan gider yazılabiliyor. İstisnanın dar tarafı şurada: alım demirbaş niteliğini kaybetmiyor. Ekonomik ömrü yine bir yıldan uzun, stok ya da sarf malzemesi sayılmıyor. Kalkan tek şey amortisman yükümlülüğü.
"12.000 TL'nin altındaki alım demirbaş değildir" cümlesi bu yüzden yanlış. Alım demirbaş olmayı sürdürüyor, yalnız amortisman süreci atlanıyor. Maddede "yazılabilir" kelimesi geçiyor, yani seçim sizde: 8.000 TL'lik bir yazıcıyı gider yazabileceğiniz gibi amortismana da ayırabilirsiniz.
Sınır KDV hariç mi, KDV dahil mi?
Kanun metninde yalnız "değeri" yazıyor, KDV'ye dair bir ayrım geçmiyor. KDV hariç tutarın esas alındığı meslek sirkülerinde yazılı ve uygulama o yönde. Faturadaki KDV dahil tutara bakarsanız sınır 2.400 TL daha aşağıda sanılıyor: %20 KDV'li 14.400 TL'lik alım, KDV hariç tam 12.000 TL ediyor ve istisna kapsamında kalıyor.
Fatura (KDV dahil, %20)
KDV hariç bedel
12.000 TL sınırına göre
13.000 TL
10.833,33 TL
1.166,67 TL altında, gider yazılabilir
14.400 TL
12.000 TL
Tam sınırda, gider yazılabilir
15.000 TL
12.500 TL
500 TL üstünde, amortismana tabi
Son satırdaki 500 TL'lik aşım küçük görünüyor ama sonuç oransal değil. Sınırı aşan alımda istisna hiç uygulanmıyor, 12.500 TL'nin tamamı amortismana geçiyor. Aynı alımın 12.000 TL'lik kısmı gider yazılıp 500 TL'si amortismana ayrılamıyor.
2027 sınırı ne olacak, oran nereden çıkıyor?
Mekanizma Vergi Usul Kanunu'nun mükerrer 298/B maddesinde kurulu. Sınırın 2027'de kaç TL olacağı, Kasım sonunda ilan edilecek yeniden değerleme oranına bağlı. O oran Ekim ayı ÜFE artışından hesaplanıyor ve Maliye Bakanlığı tarafından Resmî Gazete'de duyuruluyor. Ardından hadler Aralık sonunda yayımlanan genel tebliğle yuvarlanmış olarak çıkıyor. 2025 için ilan edilen oran %25,49'du (585 Sıra No, RG 27.11.2025, 33090).
Kasım 2026'da ilan edilecek oran %25,49 çıkarsa 12.000 TL, 15.058,80 TL'ye denk geliyor. Bu rakam 2027 için açıklanmış bir tutar değil: 2026 oranının tekrarlandığı varsayımıyla yazılmış bir üst sınır. Geçen yıl da benzer bir çarpım yapılmıştı, 9.900 × 1,2549 = 12.423 TL. Tebliğde (588 Sıra No, RG 31.12.2025, 33124) yazan tutar 12.000 TL oldu. Yuvarlama aşağı yapıldı, yani çarpım sonucuyla tebliğdeki tutar birebir örtüşmüyor.
Bu hadlerde Cumhurbaşkanına farklı oran belirleme yetkisi tanınmamış, mükerrer 298/B'deki oran doğrudan bağlıyor. MTV, harç ve damga vergisinde ayrı kanunlardan gelen bir yetki var ve 2026'da yeniden değerleme oranı yerine %18,95 uygulandı. Demirbaş sınırı için böyle bir indirim mekanizması bulunmuyor.
Grafikte 2027 çubuğu boş duruyor. 15.058,80 TL yalnız 2026 oranının aynen tekrarlandığı varsayımıyla hesaplandı, tebliğde yuvarlanmış bir tutar çıkacağı için üst sınır gibi okunmalı.
Aralık'ta mı alınmalı, Ocak mı beklenmeli?
Hangi sınırın uygulanacağını alımın aktife girdiği dönem belirliyor. 31 Aralık 2026'ya kadar aktife giren demirbaş 2026 sınırına, 1 Ocak 2027'den sonra giren 2027 tutarına tabi. Faturayı Aralık'ta kesip malı Ocak'ta teslim almak bu ayrımı bulandırıyor. Fatura tarihiyle ambar girişini aynı aya denk getirmek, sonradan hangi sınırın uygulandığını tartışmaya açmıyor.
Sınırı aşan alımda ilk yıl ayrılacak amortisman payı kıst kural yüzünden küçük kalıyor. Aralık'ta aktife giren bir demirbaşta yıl sonuna kadar tek aylık pay ayrılabiliyor, kalanı sonraki yıllara aktarılıyor. Aynı alım Ocak 2027'de yeni sınırın altında kalırsa tamamı gider yazılabiliyor. İki senaryo arasındaki fark, 2027 tutarı Aralık sonundaki tebliğle netleşmeden hesaplanamıyor.
Yıl kapanışı yalnız demirbaş alımıyla geçmiyor, defter tasdik ücretleri de aynı bütçeden çıkıyor. Binek otomobilde tablo büsbütün ayrılıyor: şirket adına araç almanın vergi etkisi ÖTV ve KDV tarafındaki kısıtlarla birlikte hesaplanıyor. Aracın bedeli bu sınırın çok üstünde kaldığı için demirbaş tartışması orada kapanıyor.
Matrahı erken düşüren üç hata
KDV dahil tutara göre sınır hesabı. 13.000 TL'lik fatura sınırı aşmış sayılıp amortismana atılıyor. Oysa KDV hariç bedel 10.833,33 TL'ydi ve gider yazılabilirdi. Bu tercih 10.833,33 TL'lik matrahı bu yılın dışına, sonraki yılların amortisman paylarına taşıyor.
Parçalı faturalama. Kanun, iktisadi ve teknik bakımdan bütünlük arz eden kıymetlerde sınırı topluca uyguluyor. 30.000 TL'lik bir kurulum üç ayrı 10.000 TL'lik faturaya bölünse de toplam üzerinden değerlendiriliyor, üçü de amortismana tabi kalıyor. Parçalamanın matrah kazancı yok, incelemede her faturayı ayrı savunmak gerekiyor.
Sınırı aşan alımın gider yazılması. KDV hariç 15.000 TL'lik alımda sınır 3.000 TL aşılıyor. Gider yazıldığında 15.000 TL'nin tamamı bu yılın matrahından düşüyor, oysa istisna 12.000 TL'yi aşan alımda hiç uygulanmıyor. İncelemede düzeltme ve gecikme faizi birlikte çıkıyor.
KDV hariç 12.000 TL. Tutar 588 Sıra No'lu Vergi Usul Kanunu Genel Tebliği ile belirlendi (RG 31.12.2025, 33124). 2025'te aynı sınır 9.900 TL'ydi.
Bilgisayar demirbaş mı, gider mi?+
Bedeline göre ayrılıyor. 12.000 TL'yi aşmayan alım amortismana tabi tutulmadan gider yazılabiliyor, üstündeki alım faydalı ömrü boyunca amortismana ayrılıyor. İki durumda da alım demirbaş sayılıyor.
Demirbaş sınırı KDV dahil mi?+
KDV hariç bedele bakıyor. Kanun metninde KDV ayrımı geçmiyor, KDV hariç esası meslek sirküleri yazıyor. %20 KDV'li 14.400 TL'lik fatura, KDV hariç tam 12.000 TL ediyor.
2027'de demirbaş sınırı kaç TL olacak?+
Aralık sonundaki genel tebliğe kadar kesin tutar yok. Oran Kasım sonunda ilan ediliyor. 2026 oranı tekrarlansaydı 15.058,80 TL çıkıyordu, ancak geçen yıl da yuvarlama yapıldığı için tebliğ tutarı çarpımdan farklı olabiliyor.
Sınırın altındaki alımı yine de amortismana bağlayabilir miyim?+
Evet. Kanun "doğrudan gider yazılabilir" diyor, zorunlu tutmuyor. 8.000 TL'lik bir yazıcıyı gider yazabileceğiniz gibi amortismana da ayırabilirsiniz.
Esaslı güncellemeler
27 Ekim 2026
Yeni içerik. Vergi Usul Kanunu 313. madde metni ve 588 Sıra No'lu tebliğ bilgisi mevzuat.gov.tr derlemesinden okundu; 2025 sınırının 9.900 TL olduğu TÜRMOB duyurusuyla karşılaştırıldı. KDV hariç esası yalnız meslek sirkülerinde yer aldığı için kanun metnine atıf yapılmadan, kaynağı belirtilerek yazıldı. 2027 tutarı hesaplanmadı; 2026 oranının tekrarlandığı varsayımıyla etiketli üst sınır verildi. Aralık sonundaki genel tebliğ yayımlandığında ilk cevap, tablo ve bu kayıt güncellenecek.
Kaynaklar
Vergi Usul Kanunu — 313. madde (mevzuat.gov.tr derlemesi)
Değeri 12.000 TL'yi aşmayan demirbaşların amortismana tabi tutulmadan doğrudan gider yazılabilmesi, iktisadi ve teknik bakımdan bütünlük arz eden kıymetlerde sınırın topluca uygulanması ve 588 Sıra No'lu tebliğ dipnotu.
Vergi Usul Kanunu — mükerrer 298/B (aynı derleme)
Yeniden değerleme oranının Ekim ayı ÜFE artışı üzerinden hesaplanması, Maliye Bakanlığınca ilan edilmesi ve 2025 oranının %25,49 olduğuna dair 585 Sıra No'lu tebliğ dipnotu.
2026 tutarlarına uygulanan oran %25,49 oldu, MTV ve harçlarda %18,95 uygulandı. 2027 oranı 3 Kasım'daki TÜİK verisiyle hesaplanabilir hale geliyor, Kasım sonunda tebliğle ilan ediliyor.
Şirket adına binek araç alımında “hepsi gider yazılır” düşüncesi yanlış; gerçek limitleri burada anlattık. Kiralama, cari gider, ÖTV-KDV ve amortisman sınırlarını tek tabloda bulacaksınız.
2026'da sabit bir defter tasdik ücreti yoktur. Şahıs şirketlerinde yaklaşık 1.800-2.500 TL, limitedde 4.500-6.000 TL. e-Defterde noter yerine berat bedeli ödenir.
E-fatura geçişi yalnız teknik bir kurulum değil; ekip ve süreç yönetimi de işin parçası. Geçiş öncesi ve sonrası kontrol başlıklarını aynı listede bulacaksınız.