Yeniden Değerleme Oranı 2027: Oran ve Etkilediği Tutarlar
2026 tutarlarına uygulanan oran %25,49 oldu, MTV ve harçlarda %18,95 uygulandı. 2027 oranı 3 Kasım'daki TÜİK verisiyle hesaplanabilir hale geliyor, Kasım sonunda tebliğle ilan ediliyor.
2027 vergi, harç ve ceza tutarlarını planlayan mükellefler ve mali müşavirler
Süreç aşaması
2027 bütçesi ve fiyatlaması öncesi oran takibi
Son tarih
Oran Kasım sonunda tebliğle, had tutarları ve MTV ile harç oranı Aralık sonunda kesinleşiyor. İki tarihi ayrı takip edin.
Ne zaman kontrol edilmeli
3 Kasım TÜİK açıklaması, Kasım sonu tebliği, Aralık sonu had tebliği ve Cumhurbaşkanı Kararı.
2027 yeniden değerleme oranı açıklandı mı?
2026 tutarlarına uygulanan yeniden değerleme oranı %25,49 olarak açıklandı (585 Sıra No'lu VUK Genel Tebliği, 27 Kasım 2025). 2027 tutarlarına uygulanacak oran henüz ilan edilmedi. TÜİK'in 3 Kasım 2026'da açıklayacağı Ekim ÜFE verisiyle hesaplanabilir hale geliyor, Kasım sonunda tebliğle kesinleşiyor. Son iki yılda tebliğ 27 Kasım'da Resmî Gazete'de çıktı.
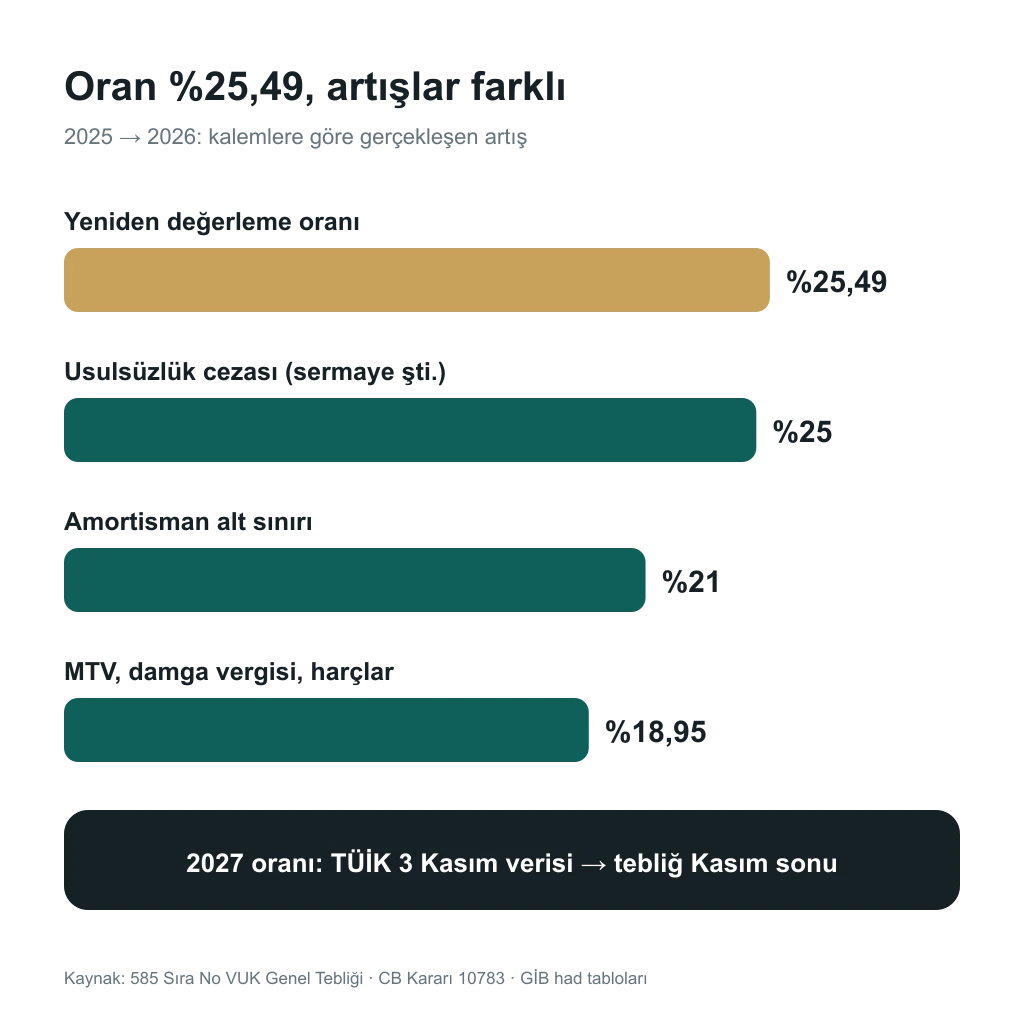
Oran açıklandığında bütün tutarlar aynı hızda artmıyor. MTV, damga vergisi ve harçlarda Cumhurbaşkanı daha düşük bir oran belirleyebiliyor. 2026'da %25,49 yerine %18,95 uygulandı (CB Kararı 10783, 31 Aralık 2025). Aynı yıl amortisman sınırı %21, gelir vergisi tarifesinin ilk dilimi %20 arttı. 2025 tutarını 1,2549 ile çarptığınızda tebliğdeki rakamın biraz üstüne çıkıyorsunuz.
Yeniden değerleme oranı yıllara göre
Oran her yıl Ekim ÜFE ortalamasına göre yeniden hesaplandığı için iki yıl üst üste aynı çıkmıyor. 2024'te %43,93, 2025'te %25,49 açıklandı. 2026'nın oranı Kasım sonundaki tebliğle belli olacak.
Dönem
Oran
Dayanak
2024, 2025 tutarlarına
%43,93
574 Sıra No'lu VUK Genel Tebliği, RG 27.11.2024, sayı 32735
2025, 2026 tutarlarına
%25,49
585 Sıra No'lu VUK Genel Tebliği, RG 27.11.2025, sayı 33090
2026, 2027 tutarlarına
Kasım 2026 sonunda açıklanacak
Tebliğ henüz yayımlanmadı
2026 tutarlarına, MTV, damga vergisi ve harçlarda
%18,95
CB Kararı 10783, RG 31.12.2025, sayı 33124
Son satır aynı yılın ikinci oranı. Kanun, MTV, damga vergisi ve harçlarda Cumhurbaşkanına daha düşük oran belirleme yetkisi veriyor ve 2026 tutarları bu yetkiyle güncellendi. 2027'de bu satırın karşılığı Aralık sonundaki kararla belli olacak.
2027 oranı hangi tarihte kesinleşiyor?
3 Kasım 2026'da TÜİK Ekim Yİ-ÜFE verisini açıkladığında oranı kendiniz hesaplayabilirsiniz. Resmî rakam için Kasım'ın son haftasını bekleyin.
Tarih
Ne oluyor
Sonuç
3 Kasım 2026
TÜİK Ekim Yİ-ÜFE açıklaması
Oran hesaplanabilir hale geliyor
Kasım'ın son haftası (son iki yılda 27 Kasım)
GİB VUK Genel Tebliği
Oran Resmî Gazete'de ilan ediliyor
Aralık sonu
Hadleri belirleyen VUK Genel Tebliği
Amortisman sınırı, cezalar ve fatura sınırı kesinleşiyor
Aralık sonu
MTV, damga vergisi ve harçlar için Cumhurbaşkanı Kararı
Bu kalemlerde uygulanacak oran belli oluyor
Had tutarları 2026 için 588 Sıra No'lu tebliğle 31 Aralık 2025'te yayımlandı. Oranı öğrenmek bütçe planına yetmiyor, çünkü faturaya, cezaya ve sınıra giren rakam Aralık sonundaki tebliğden çıkıyor.
Oran nasıl hesaplanıyor?
Yöntem VUK mükerrer 298/B'de yazılı: Ekim ayında Yİ-ÜFE'de son bir yılda meydana gelen ortalama fiyat artışı. TÜİK'in Ekim 2026 verisi ile bir önceki yılın aynı dönemi karşılaştırılıyor. Aylık sıçramalar tek başına oranı belirlemiyor, hesap on iki aylık ortalamadan çıkıyor.
Burada sık yapılan karıştırma TÜFE ile Yİ-ÜFE arasında. Oranın dayanağı üretici fiyatları, tüketici fiyatlarındaki yıllık artış hesaba girmiyor. %25,49 gibi bir rakam TÜFE başlıklarıyla yan yana konduğunda kafa karıştırıyor. Yİ-ÜFE'nin aylık değerleri ayrıca ev satışında alış bedelini güncellemek için kullanılıyor, o hesapta yeniden değerleme oranı geçmiyor: değer artış kazancı hesabında hangi ayın endeksinin alındığı adım adım yazıyor.
Oran ne zaman hesaplanabilir?
Ekim 2026 Yİ-ÜFE serisi 3 Kasım'da açıklanınca son bir yıllık ortalama artış hesaplanabilir duruma geliyor. Tebliğ, bu hesabı doğrulayan resmî metin.
Oran hangi tutarları değiştiriyor?
2026 tutarları yalnız tebliğ oranıyla şekillenmedi. Yuvarlama ve ayrı kararlar devreye girdi, o yüzden aynı yıl içinde artış oranı kalemden kaleme değişiyor.
Kalem
2025 tutarı
2026 tutarı
Artış
Amortisman alt sınırı, doğrudan gider yazılabilecek demirbaş (VUK 313)
9.900 TL
12.000 TL
%21
Birinci derece usulsüzlük, sermaye şirketleri (VUK 352)
28.000 TL
35.000 TL
%25
Gelir vergisi tarifesi ilk dilim (GVK 103)
158.000 TL
190.000 TL
%20
Bilanço esasına geçiş, yıllık satış haddi (VUK 177)
—
3.500.000 TL
—
Zorunlu fatura düzenleme sınırı (VUK 232)
—
12.000 TL
—
MTV, damga vergisi maktu tutarları, harçlar
—
CB oranı %18,95
—
Emlak vergisi bina ve arazi değerleri
—
Oranın tamamı (7566 sayılı Kanun)
—
2026'da MTV tarifesi %25,49 yerine %18,95 ile güncellendi. Arsa ve bina değerleri ise emlak vergisi hesabında artık oranın tamamıyla artıyor, 2026 değeri 2025'in iki katını geçemiyor. Ocak ayında yapacağınız defter tasdikinin ücreti de Aralık sonundaki harç kararına bağlı.
Grafik 2026 karşılaştırmasını gösteriyor. Aynı üç kalemin 2027'de nasıl artacağı Aralık sonundaki had tebliğine kalıyor, oran tek başına cevabı vermiyor.
Hesap örneği: tebliğ rakamı neden farklı çıkıyor?
2025 tutarını 1,2549 ile çarptığınızda çıkan ham sonuç ile tebliğde yayımlanan rakam arasında fark kalıyor. İki kalemde hesap şöyle:
2027 bütçesini kurarken 2026 tutarını (1 + oran) ile çarpıp üst sınır olarak kullanın. Kesin rakam Aralık sonundaki had tebliğinde çıkacak, o yüzden plana küçük bir pay bırakmak işinizi kolaylaştırıyor.
Yeniden değerleme oranı ile enflasyon aynı şey mi?+
Aynı veriden çıkmıyorlar. Oran, Yİ-ÜFE'nin son bir yıllık ortalama artışından hesaplanıyor. TÜFE'deki yıllık artış bu hesaba girmiyor.
MTV 2027'de yeniden değerleme oranı kadar mı artacak?+
Kanun MTV için yeniden değerleme oranını esas alıyor, Cumhurbaşkanına daha düşük oran belirleme yetkisi veriyor. 2026'da %25,49 yerine %18,95 uygulandı. 2027 kararı Aralık sonunda çıkacak.
2027 oranı ne zaman Resmî Gazete'de yayımlanır?+
Son iki yılda tebliğ 27 Kasım'da çıktı. Bu yıl da Kasım'ın son haftası bekleniyor, kesin gün GİB duyurusuyla belli oluyor.
Emlak vergisi bu oranın yarısı kadar mı artıyor?+
7566 sayılı Kanun yarı oran kuralını kaldırdı, değerler oranın tamamıyla artıyor. 2026'ya özel bir tavan uygulandı: değer, 2025 değerinin iki katını geçemedi.
2027 tutarlarını şimdiden nasıl hesaplarım?+
2026 tutarını (1 + oran) ile çarpın, çıkan sonucu üst sınır kabul edin. Kesin rakam Aralık sonundaki had tebliğinde yayımlanıyor; yuvarlama yüzünden ham sonuçla tebliğ arasında fark kalıyor.
Esaslı güncellemeler
27 Ekim 2026
Yeni içerik. 585 ve 574 Sıra No'lu VUK Genel Tebliğleri, CB Kararı 10783 ve GİB tutar tabloları kontrol edildi. 2027 oranı için tahmin yazılmadı; hesap örnekleri 2026 tutarları üzerinden aritmetik olarak üretildi.
Binek otomobilde 593 TL ile 274.415 TL arasındaki farkı dört değişken üretiyor: motor hacmi, yaş, taşıt değeri ve tescil tarihi. Dördüncüsü çoğu tabloda hiç yok.
Hesap tek satır ama iki ayrıntı tutarı değiştiriyor: taşınmazın büyükşehirde olup olmadığı ve faturaya eklenen %10 katkı payı. Dört taşınmaz üzerinden örnekledik.
2026'da sabit bir defter tasdik ücreti yoktur. Şahıs şirketlerinde yaklaşık 1.800-2.500 TL, limitedde 4.500-6.000 TL. e-Defterde noter yerine berat bedeli ödenir.
Levhayı almak dört adımlık bir işlem ve para istemiyor. Ekranları sırasıyla yazdık; levhada hangi bilgilerin yer aldığını, mevcut mükellefle yeni başlayanın neden aynı süreye tabi olmadığını ve asma zorunluluğunun ne zaman kaldırıldığını da anlattık.
2026 yemek istisnası nakit ödemede günlük 300 TL, yemek kartında 330 TL. Yol yardımında ise toplu taşıma kartı, bilet veya serviste günlük 158 TL istisna var, nakit ödemede yok.
Beş yıl dolmadan satılan taşınmazda kazanç, alış bedelinin Yİ-ÜFE ile güncellenmiş hâli çıkarılarak bulunuyor. 2026 satışlarında 150.000 TL istisna var, kalan matrah Mart 2027'de beyan ediliyor.