
Finans ve Nakit Akışı7 dk
Emlak Alım Satım Vergisi 2026: Tapu Harcı ve Kazanç
Tapu harcı, değer artışı kazancı ve beş yıl kuralı — alıcı ve satıcının ayrı ayrı neyi ödediğini tabloladık, 3.000.000 TL'lik satışta hepsini hesapladık.
Rehberi Aç→
Beş yıl dolmadan satılan taşınmazda kazanç, alış bedelinin Yİ-ÜFE ile güncellenmiş hâli çıkarılarak bulunuyor. 2026 satışlarında 150.000 TL istisna var, kalan matrah Mart 2027'de beyan ediliyor.
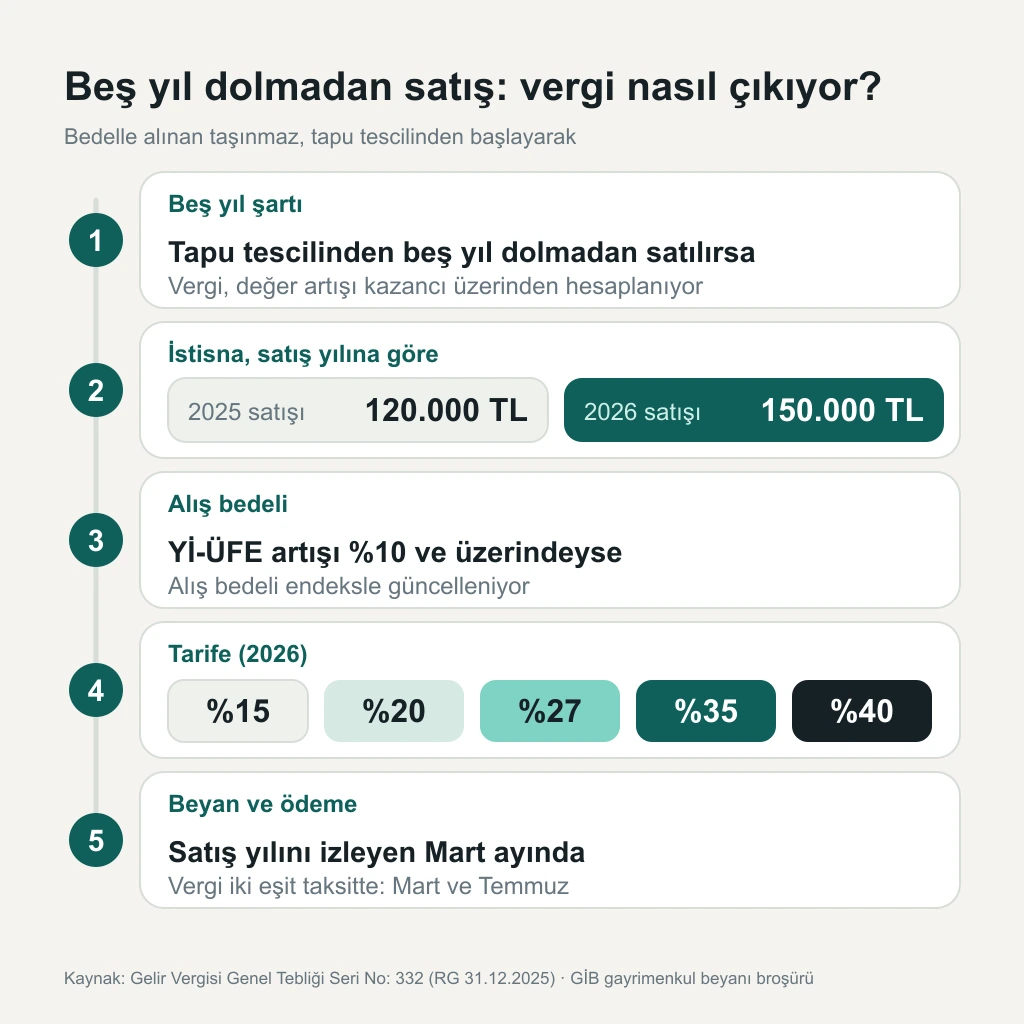
Satın aldığınız taşınmazı tapu tescilinden başlayarak beş yıl dolmadan 2026'da sattıysanız kazancın 150.000 TL'si gelir vergisinden istisna, kalanı %15'ten %40'a uzanan 2026 tarifesinden vergileniyor ve Mart 2027'de beyan ediliyor. Kazancı bulmak için satış bedelinden alış bedelinin Yurt İçi Üretici Fiyat Endeksi (Yİ-ÜFE) ile güncellenmiş hâli çıkarılıyor. Güncelleme yalnız endeks artışı %10'a ulaştıysa yapılıyor, altında kalırsa alış bedeli olduğu gibi duruyor.
Satışı 2027'de yapacaksanız bu rakamlar size uymuyor, çünkü istisna ve tarife satışın yapıldığı yılın tutarlarıyla belirleniyor ve 2027 tutarları Aralık sonunda açıklanacak. Oturduğunuz tek ev için ayrı bir istisna aramayın, kanunda yok. Alış bedelini güncelleyen de yıllık yeniden değerleme oranı değil, TÜİK'in aylık Yİ-ÜFE endeksi.
Kanun iki şeye bakıyor: taşınmazı nasıl edindiniz ve edindiğinizden beri ne kadar zaman geçti.
| Durum | Değer artışı kazancı doğar mı? | Dayanak |
|---|---|---|
| Satın alınmış ya da trampa edilmiş konut, arsa, bina; tapu tescilinden beş yıl dolmadan satıldı | Evet | GVK mük.80/6 |
| Aynı taşınmaz beş yıl geçtikten sonra satıldı | Hayır | GVK mük.80/6 |
| Miras ya da bağışla geldi, ne zaman satılırsa satılsın | Hayır | GVK mük.80/6, ivazsız iktisap hariç |
| Müteahhitten kat karşılığı alınan daire | Tapu tescil tarihi yeni edinim sayılıyor, beş yıl oradan başlıyor. Arsa miras ya da bağışla gelmişse daire de ivazsız sayılıyor ve vergi doğmuyor | GİB broşürü md.5.1 |
| Kooperatif, TOKİ ya da ihale yoluyla alınan, tapudan önce kullanıma başlanan taşınmaz | Fiilen kullanmaya başladığınız tarih belgelerle ispatlanırsa edinim tarihi o gün sayılıyor | GİB broşürü md.5 |
| Aynı yıl ya da art arda yıllarda çok sayıda alım satım | Kazanç ticari kazanç sayılıyor | GİB broşürü md.1 |
Süre takvim gününe göre sayılıyor ve edinim tarihi tapuya tescil tarihi (Türk Medeni Kanunu md.705). Kanundaki "elden çıkarma" yalnız satışı anlatmıyor. Bedelli devir, trampa, takas, kamulaştırma ve taşınmazı ticaret şirketine sermaye olarak koymak da aynı hükme giriyor.
Kanunun vergilendirilmeyecek haller maddesi (md.81) yalnız işletme devirlerini sayıyor: ferdi işletmenin mirasçılara geçmesi, işletmenin şirkete devri, şirketin nevi değiştirmesi. Oturduğunuz evin satışı bu listede yok. Satıştan zarar çıkarsa onu ücret ya da kira gibi başka gelirlerinizden düşemiyorsunuz.
Hangi yılın tutarının geçerli olduğunu satışın yapıldığı yıl söylüyor, alış tarihi bir şey değiştirmiyor. Mart 2026'da beyan verenler 120.000 TL ile hesap yaptı, 2026'da satanlar 150.000 TL ile yapacak.
| Satış yılı | Yıllık istisna | Beyan ve ödeme |
|---|---|---|
| 2025 | 120.000 TL | 1-31 Mart 2026 beyan, 31 Mart ve 31 Temmuz 2026 taksit |
| 2026 | 150.000 TL | Mart 2027 beyan, Mart ve Temmuz 2027 taksit |
| 2027 | Açıklanmadı | Mart 2028 beyan |
İstisna taşınmaz başına verilmiyor, takvim yılı başına veriliyor. Aynı yıl iki daire satarsanız 150.000 TL ikisinin toplam kazancından bir kez düşülüyor. Hisse senedi gibi menkul kıymet kazançları bu istisnaya girmiyor. Safi kazancınız istisnanın altında kalıyorsa beyanname vermiyorsunuz.
| Adım | Ne yapıyorsunuz? | Alış Mart 2023, satış Ocak 2026 ise |
|---|---|---|
| 1 | Edinim tarihinden önceki ayın Yİ-ÜFE endeksini bulun | Şubat 2023: 2.138,04 |
| 2 | Satışın yapıldığı aydan önceki ayın endeksini bulun | Aralık 2025: 4.783,04 |
| 3 | İkinci endeksi birinciye bölün, artış %10 ve üzeri mi bakın | 4.783,04 / 2.138,04 = 2,2371, artış %123,71 |
| 4 | %10 ve üzeriyse alış bedelini bu oranla çarpın, altındaysa alış bedeli aynen kalıyor | Çarpılıyor |
Kanun "elden çıkarıldığı ay hariç" diyor, GİB bunu satıştan önceki ayın endeksini almak olarak uyguluyor. Endeks değerleri TÜİK verisi, GİB'in broşüründe 2007'den Aralık 2025'e kadar tablo hâlinde duruyor. 2026 aylarının değerleri o tabloda yok, TÜİK'in Yİ-ÜFE bülteninden alıyorsunuz.
%10 eşiğinin altında kalan bir örnek: Ağustos 2025'te aldığınız daireyi Ocak 2026'da sattınız. Endekslerin Temmuz 2025'teki değeri 4.409,73, Aralık 2025'teki değeri 4.783,04. Artış %8,47 çıkıyor, eşiğe ulaşmıyor ve alış bedeli güncellenmeden kalıyor.
Yİ-ÜFE ile her yıl Kasım'da açıklanan yeniden değerleme oranı aynı şey değil. Yeniden değerleme oranı yılda bir kez ilan edilen tek bir yüzde, endeksleme ise her ay için ayrı bir endeks değeri kullanıyor. "Alış bedeli yeniden değerleme oranıyla artıyor" diye bir kural yok.
| Dilim | 2025 satışları (Mart 2026 beyanı) | 2026 satışları (Mart 2027 beyanı) | 2026'da dilim sonunda biriken vergi |
|---|---|---|---|
| 1 | 158.000 TL'ye kadar %15 | 190.000 TL'ye kadar %15 | 28.500 TL |
| 2 | 330.000 TL'ye kadar %20 | 400.000 TL'ye kadar %20 | 70.500 TL |
| 3 | 800.000 TL'ye kadar %27 | 1.000.000 TL'ye kadar %27 | 232.500 TL |
| 4 | 4.300.000 TL'ye kadar %35 | 5.300.000 TL'ye kadar %35 | 1.737.500 TL |
| 5 | Fazlası %40 | Fazlası %40 | — |
Tablo ücret dışı gelirlerin tarifesi, değer artışı kazancı bu tablodan vergileniyor. Ücret gelirlerinde üçüncü dilim 2026'da 1.500.000 TL'ye kadar uzanıyor, ama satış kazancınız ücret sayılmıyor. Matrah hangi dilimde bitiyorsa vergiyi bulmak için o dilimin başındaki birikmiş tutara, matrahın dilim başını aşan kısmının o dilimin oranıyla çarpımını ekliyorsunuz.
2026 tarifesinin ilk dilimi 158.000 TL'den 190.000 TL'ye çıktı, yaklaşık %20 artış. 2026 tutarlarına uygulanan yeniden değerleme oranı ise %25,49'du. Rakamları Resmî Gazete'deki Seri No: 332 tebliğinden okuyun, oranla çarparak bulmaya çalışmayın.
Değer artışı beyannamede maaşınız, kiranız ya da serbest meslek kazancınızla toplanıyor ve toplam matrah üst dilime kayabiliyor. GİB'in broşüründeki örnekte 100.000 TL kira, 350.000 TL serbest meslek kazancı ve 989.507 TL değer artışı birleşip 1.439.507 TL matrah oluşturuyor ve 2025 tarifesinde dördüncü dilime giriyor. Kira geliriniz de varsa o tarafın hesabı kira gelir vergisi hesaplama yazısında adım adım duruyor.
Tapuda satış bedelini düşük göstermenin harç ve ceza sonuçları ayrı bir konu, emlak alım satım vergisi ve tapu harcı yazılarında hesaplı olarak var. Beyan edeceğiniz bedel aynı zamanda değer artışı hesabının başlangıç rakamı.
2027'de yapılan satışta istisna ve tarife 2027 tutarlarıyla belirleniyor. Bugün elinizde yalnız 2026 rakamları var ve onları 2027 satışına uygulamayın. Gelir Vergisi Genel Tebliği son iki yıl Aralık'ın son günlerinde çıktı: Seri No: 329 30 Aralık 2024'te, Seri No: 332 31 Aralık 2025'te yayımlandı. 2027 tutarlarını da aynı takvimde bekleyin, kesin tarih yok.
Beş yıl şartı ile %10 endeksleme eşiği tutar olmadığı için her yıl yeniden ilan edilmiyor, kanunun bugünkü metninde duruyorlar. Aralık'ın son günlerinde satarsanız vergiyi Mart 2027'de, Ocak'ta satarsanız Mart 2028'de beyan edip ödüyorsunuz. Hangi yılın istisna ve tarifesinin işinize geldiğini 2027 tutarları açıklanmadan hesaplayamazsınız. Tutarlar yayımlanınca bu sayfadaki tablolar güncellenecek.
Tarihler ve tutarlar varsayımsal, endeksler GİB'in broşüründeki TÜİK tablosundan. Kendi satışınızda alış ve satış tarihlerinizi değiştirip aynı adımları izleyin.
| Satır | Değer |
|---|---|
| Alış, tapu tescili 10.03.2023 | 2.500.000 TL |
| Satış, tapu devri 20.01.2026 | 6.500.000 TL |
| Beş yıl | 10.03.2028'de doluyor, satış önce yapıldığı için vergi doğuyor |
| Şubat 2023 endeksi | 2.138,04 |
| Aralık 2025 endeksi | 4.783,04 |
| Artış oranı | %123,71, endeksleme uygulanıyor |
| Endekslenmiş alış bedeli: 2.500.000 × 4.783,04 / 2.138,04 | 5.592.786 TL |
| Safi değer artışı: 6.500.000 − 5.592.786 | 907.214 TL |
| 2026 istisnası | 150.000 TL |
| Vergiye tabi matrah | 757.214 TL |
| Gelir vergisi: 70.500 + (757.214 − 400.000) × %27 | 166.947,78 TL |
| İki eşit taksit, Mart ve Temmuz 2027 | 83.473,89 TL + 83.473,89 TL |
Yöntem GİB'in broşüründeki üçüncü örnekle aynı: orada Kasım 2023 ve Temmuz 2025 endeksleriyle 5.000.000 TL'lik alış 7.650.362 TL'ye çıkıyor. Tabloya satıcı giderleri girmedi. Satıcının payına düşen tapu harcı 6.500.000 × %2 = 130.000 TL (emlak vergisi değerinin satış bedelinin altında kaldığı varsayımıyla) kazançtan düşülürse matrah 627.214 TL, vergi 131.847,78 TL oluyor. Giderlerin faturası ya da makbuzu elinizde olsun.
Endeksleme olmasaydı safi kazanç 4.000.000 TL, matrah 3.850.000 TL, vergi 232.500 + (3.850.000 − 1.000.000) × %35 = 1.230.000 TL çıkardı. Yİ-ÜFE güncellemesi bu dairede 1.063.052 TL vergiyi hesaptan çıkarıyor. Satıcı harcının düşülmesi 35.100 TL daha azaltıyor.

20 yılı aşkın mali müşavirlik tecrübesiyle KOBİ'lerin vergi planlaması ve teşvik yönetimi süreçlerini yönetmektedir.
En sık gelen soruları kısa cevaplarla derledik.
Tapu harcı, değer artışı kazancı ve beş yıl kuralı — alıcı ve satıcının ayrı ayrı neyi ödediğini tabloladık, 3.000.000 TL'lik satışta hepsini hesapladık.
Satışta alıcı ve satıcı binde 20'yi ayrı ayrı ödüyor, 4.000.000 TL'lik evde her taraf 80.000 TL. Bağış binde 68,31, döner sermaye katsayı 1'de 2.227 TL, katsayı 3'te 6.681 TL.
2026 tutarlarına uygulanan oran %25,49 oldu, MTV ve harçlarda %18,95 uygulandı. 2027 oranı 3 Kasım'daki TÜİK verisiyle hesaplanabilir hale geliyor, Kasım sonunda tebliğle ilan ediliyor.
Konut kirasında 2026 geliri için 58.000 TL istisna var, kalan tutardan %15 götürü gider düşülüp 2026 tarifesi uygulanıyor. Yıllık 300.000 TL kirada vergi 31.640 TL, beyan Mart 2027'de.

Resmî GİB vergi takvimi ekranını nasıl okuyacağınızı burada anlattık. Tarih seçimi, Haziran sonu öne çıkan satırlar, Temmuz ikinci taksit baskısı ve geçici vergi bağlantısını bir arada bulacaksınız.