
Finans ve Nakit Akışı7 dk
Emlak Alım Satım Vergisi 2026: Tapu Harcı ve Kazanç
Tapu harcı, değer artışı kazancı ve beş yıl kuralı — alıcı ve satıcının ayrı ayrı neyi ödediğini tabloladık, 3.000.000 TL'lik satışta hepsini hesapladık.
Rehberi Aç→
Satışta alıcı ve satıcı binde 20'yi ayrı ayrı ödüyor, 4.000.000 TL'lik evde her taraf 80.000 TL. Bağış binde 68,31, döner sermaye katsayı 1'de 2.227 TL, katsayı 3'te 6.681 TL.
Satışta alıcı da satıcı da beyan edilen bedelin binde 20'sini, yani yüzde 2'sini ayrı ayrı ödüyor. 4.000.000 TL'lik bir evde her taraf 80.000 TL, toplam 160.000 TL harç çıkıyor. Beyan edilen bedel taşınmazın emlak vergisi değerinin altına inemiyor, ikisinden yüksek olan matrah sayılıyor.
Harcın yanında tapu döner sermaye bedeli de tahsil ediliyor ve o kalem satış bedelinden bağımsız hesaplanıyor. Bağışta oran binde 68,31'e çıkıyor. Miras intikalinde tarifede ayrı bir tapu harcı satırı yok, orada veraset ve intikal vergisi ayrı bir başlık olarak duruyor.
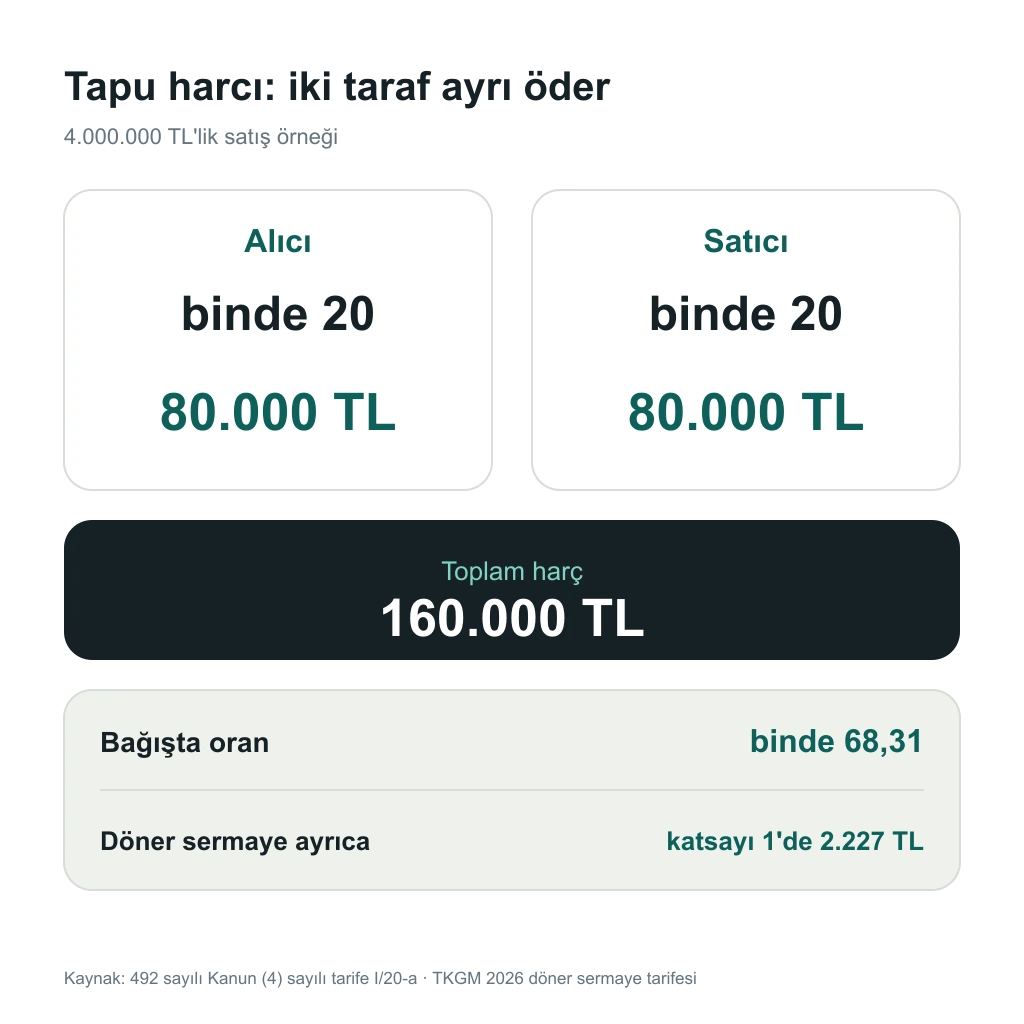
Harç, tapuda beyan edilen işlem türüne göre belirleniyor. 4.000.000 TL'lik bir taşınmaz satış olarak devredildiğinde her taraf 80.000 TL ödüyor, aynı taşınmaz bağış olarak devredildiğinde 273.240 TL harç çıkıyor. Önce hangi işlem türünde olduğunuzu netleştirin, tutar ondan sonra hesaplanıyor.
| Devir türü | Harç oranı | Kim ödüyor |
|---|---|---|
| Satış (ivaz karşılığı) | Binde 20 | Alıcı ve satıcı, ayrı ayrı |
| Bağış | Binde 68,31 (tarife I/4) | Tarife taraf belirtmiyor, işlemi isteyen ödüyor (Harçlar Kanunu m.11) |
| Miras (intikal) | Tarifede ayrı tapu harcı satırı yok (I/3-b) | İntikali yaptıran mirasçı |
| Sermayeye konulan taşınmaz | Binde 20 | Devir alan şirket ve devir eden ortak |
Satışta iki taraf da kendi payını yatırıyor. Bağışta tarife ödeyecek tarafı yazmıyor, Harçlar Kanunu'nun 11. maddesi harcın işlemi isteyenden alınmasını söylüyor. Miras intikalinde ise ayrı bir tapu harcı satırı bulunmuyor, o işlemde veraset ve intikal vergisi devreye giriyor.
Ortağın taşınmazını şirkete sermaye olarak koyması da devir sayılıyor ve binde 20 üzerinden harç doğuruyor. Burada taraflar şirket ile devreden ortak.
Oran binde 20. Dayanağı 492 sayılı Harçlar Kanunu'na bağlı (4) sayılı tarifenin I/20-a satırı. Kanun metninde binde 10 yazıyor, binde 20'yi 2012/3735 sayılı Bakanlar Kurulu Kararı belirlemiş. 2017 ve 2018'de konut ve işyerinde geçici olarak binde 15 uygulanmış, süre 31.10.2018'de dolmuş. Bugün mevzuat derlemesi binde 20'yi gösteriyor, yürürlükte bir indirim kararı yok.
Matrah, beyan edilen bedel ile emlak vergisi değerinden yüksek olanı. Kural 7566 sayılı Kanun'la 10.12.2025'ten itibaren bu şekilde işliyor. Beyan edilen bedelin alt sınırı emlak vergisi değeri, o değer bina, arsa ve arazi için ayrı oranlarla hesaplanıyor.
Oranı Cumhurbaşkanı bir katına kadar artırabiliyor, onda birine kadar indirebiliyor. Binde 20 bugün yürürlükteki tutar. Satıştan doğan değer artışı kazancı ise tapu harcından ayrı bir vergi, beyanı da ayrı yapılıyor: beş yıl dolmadan satan satıcı 2026'da kazancın 150.000 TL'sini düşüp kalanı Mart 2027'de beyan ediyor, hesabın adımları değer artış kazancı vergisi hesaplama yazısında. Genel çerçeve emlak alım satım vergisi yazısında.
Tapu harcının dışında TKGM'ye döner sermaye işlem ücreti ödeniyor. 2026 tarife cetvelinde gösterge 2.227 TL, ilave gösterge 307 TL, ikisi de KDV dahil. İşlem ücreti yöresel katsayı ile gösterge çarpımından çıkıyor.
| Kalem | 2026 tutarı | Hesap |
|---|---|---|
| Gösterge | 2.227 TL | İşlem ücretinin tabanı |
| İlave gösterge | 307 TL | Tek talepte ikinci ve sonraki taşınmazlar |
| Tek taşınmaz, yöresel katsayı 1 | 2.227 TL | 1 × 2.227 TL |
| Tek taşınmaz, yöresel katsayı 3 | 6.681 TL | 3 × 2.227 TL |
| Yabancı taraf varsa taşınmaz başına ek | 20.868 TL | Sabit ek |
Katsayıyı Bakanlık belirliyor ve her tapu müdürlüğü için ayrı yayımlıyor. Aynı daire bir ilde 2.227 TL, başka bir ilde 6.681 TL işlem ücreti demek. Ücreti işlemi talep eden yatırıyor, muafiyet varsa diğer taraftan alınıyor. Satış, bağış, mal değişimi ve ölünceye kadar bakma aynı satırda; tek taşınmazda bir adet işlem ücreti çıkıyor.
Tek talepte birden fazla taşınmaz devredilirse her ilave taşınmaz için katsayıyla 307 TL'nin çarpımı ekleniyor. İntikal ve taksim işlemleri de bir adet işlem ücreti demek. Yetki alanı dışında yapılan işlemde ücret iki katına çıkıyor.
Bağış, (4) sayılı tarifenin I/4 satırında ve oran binde 68,31. Kanun metnindeki binde 36'nın 2026'da uygulanan tutarı bu. 4.000.000 TL üzerinden bağış harcı 273.240 TL çıkıyor, emlak vergisi değeri 3.200.000 TL olan taşınmazda hesap 218.592 TL'ye iniyor. Matrah kuralı bağışta da işliyor, kayıtlı değerin altındaki beyan kabul edilmiyor.
Miras intikalinde tarifede ayrı bir tapu harcı satırı yok. I/3-b satırı "intikalinde alınmamak kaydıyla" diyor, intikali yaptıran mirasçı bu işlem için tapu harcı ödemiyor. Veraset ve intikal vergisi ayrı bir vergi, beyanı ayrı yapılıyor. Mirasçılar arasında paylaşım yapılırsa taksim işlemi devreye giriyor, orada binde 22,77 uygulanıyor.
Bedelsiz devri düşük bedelli satış gibi göstermek matrahı değiştirmiyor. Tapu müdürlüğü beyan edilen bedeli emlak vergisi değeriyle karşılaştırıyor, düşük olanı matrah saymıyor.
Harç tapu müdürlüğünde işlem günü tahsil ediliyor ve banka ya da kredi kartıyla ödenebiliyor. Taksit imkânı kartın türüne ve kampanya dönemine göre değişiyor.
Randevu günü hangi kartı götüreceğinize karar vermeden önce hangi bankaların vergi ödemesine taksit verdiğine bakın. Aynı tutar bir kartta birkaç aya bölünürken diğerinde tek çekim çıkabiliyor.
Binde 20 yeniden değerleme oranıyla artmıyor. Oran 2012'den bu yana aynı kaldı ve yıllık otomatik artışa tabi değil, değişiklik olursa Cumhurbaşkanı kararıyla ya da kanunla geliyor.
Maktu harçlar başka türlü işliyor. 2026'da kayıt örneği 187,40 TL, terkin 504,80 TL olarak uygulanıyor ve bu tutarlar 10783 sayılı Cumhurbaşkanı Kararı ile %18,95 artırıldı. Satış dışı bazı nispi oranlar da aynı oranda yükseldi. 2027 tutarları Aralık sonunda yayımlanacak Harçlar Kanunu Genel Tebliği ile belli oluyor, maktu harçlar yeniden değerleme oranına bağlı güncelleniyor.
Terkin harcı üzerinden iki senaryo: yeniden değerleme oranı %25,49 çıkarsa 504,80 × 1,2549 = 633,5 TL, 2026'daki %18,95 tekrarlanırsa 504,80 × 1,1895 = 600,5 TL. İkisi de etiketli tahmin, kesinleşmiş tutar değil. Yeni tebliğ yayımlandığında bu satır güncellenecek.
Alıcı ve satıcı ayrı beyanda bulunuyor, matrah ikisinde de aynı: 4.000.000 TL. Emlak vergisi değeri 3.200.000 TL ve beyan edilen bedelin altında kaldığı için yalnızca alt sınır olarak duruyor.
| Kalem | Alıcı | Satıcı |
|---|---|---|
| Satış bedeli (beyan) | 4.000.000 TL | 4.000.000 TL |
| Emlak vergisi değeri | 3.200.000 TL (alt sınır) | 3.200.000 TL (alt sınır) |
| Tapu harcı, binde 20 | 80.000 TL | 80.000 TL |
| Döner sermaye, yöresel katsayı 1 | 2.227 TL | — |
Düşük beyan örneği: beyan 2.500.000 TL'de kalırsa matrah 3.200.000 TL'ye çıkıyor, alıcı da satıcı da 64.000 TL ödüyor. Beyan edilen bedelin düşük olması harcı azaltmıyor, matrahı emlak vergisi değerine taşıyor. Kendi beyan edeceğiniz bedeli tapu harcı hesaplama aracına girdiğinizde alıcı ve satıcı payı ayrı ayrı çıkıyor.
Alıcı 80.000 TL harç, satıcı 80.000 TL harç ödüyor. Döner sermaye örnekte 2.227 TL ve işlemi isteyenden bir kez alınıyor, kimin ödeyeceği taraflar arasında anlaşmaya kalıyor.

20 yılı aşkın mali müşavirlik tecrübesiyle KOBİ'lerin vergi planlaması ve teşvik yönetimi süreçlerini yönetmektedir.
En sık gelen soruları kısa cevaplarla derledik.
Tapu harcı, değer artışı kazancı ve beş yıl kuralı — alıcı ve satıcının ayrı ayrı neyi ödediğini tabloladık, 3.000.000 TL'lik satışta hepsini hesapladık.

GİB'te herkese açık tek bir kart limiti yok; resmî ödeme ekranı, kart limiti ve banka kampanyası birbirinden farklı. Emlak vergisi başta olmak üzere banka banka taksit örneklerini ve ödeme günü kontrollerini burada bulacaksınız.
Hesap tek satır ama iki ayrıntı tutarı değiştiriyor: taşınmazın büyükşehirde olup olmadığı ve faturaya eklenen %10 katkı payı. Dört taşınmaz üzerinden örnekledik.
2026 tutarlarına uygulanan oran %25,49 oldu, MTV ve harçlarda %18,95 uygulandı. 2027 oranı 3 Kasım'daki TÜİK verisiyle hesaplanabilir hale geliyor, Kasım sonunda tebliğle ilan ediliyor.

İki tutar birden dolaşıyor ve ikisi de doğru. Fark, kira gelirinin hangi takvim yılında elde edildiğinde; istisnayı tamamen kaybettiren durumları da yazdık.
Beş yıl dolmadan satılan taşınmazda kazanç, alış bedelinin Yİ-ÜFE ile güncellenmiş hâli çıkarılarak bulunuyor. 2026 satışlarında 150.000 TL istisna var, kalan matrah Mart 2027'de beyan ediliyor.