Sözleşme bedelinin binde 9,48'i, işyeri kirasında toplam kiranın binde 1,89'u. Beyanname tutarları 588,80-1.605,80 TL arasında, bir kâğıtta üst sınır 29.115.961,10 TL. 1.500.000 TL'lik sözleşmede 14.220 TL.
Hizmet, kiralama veya satış sözleşmesi imzalayan işletmeler, işyeri kiracısı ve ev sahibi, ikinci el araç alıcı-satıcısı
Süreç aşaması
Sözleşme imzasından önce maliyet hesabı
Son tarih
Maktu tutarlar Ocak'ta yeni yıl tebliğiyle değişir; imzadan önce tebliğin son sürümünü kontrol edin.
Ne zaman kontrol edilmeli
Sözleşme imzasından önce, yıl başında ve yeni tebliğ yayımlandığında.
Damga vergisi sözleşme tutarından nasıl çıkıyor?
Binde 9,48. Parası belli bir sözleşmede damga vergisi, sözleşme bedelinin binde 9,48'i kadar: 1.000.000 TL'lik hizmet sözleşmesinde 9.480 TL. İşyeri kira sözleşmesinde oran binde 1,89, ama matrah aylık kira değil sözleşme süresi boyunca ödenecek toplam kira. Bir kâğıt için hesaplanabilecek en yüksek damga vergisi 2026'da 29.115.961,10 TL.
İki imza varsa verginin ve cezanın tamamından iki taraf da sorumlu. Sözleşmeye yazılan "damga vergisini kiracı öder" cümlesi yalnızca aralarındaki paylaşımı düzenliyor, vergi dairesine karşı bir hüküm doğurmuyor. Beyanname ve bildirge tarafında tablo tersine dönüyor: tutarı sözleşme bedeli değil, kâğıdın türü belirliyor.
2026 damga vergisi oranları: hangi kâğıda ne uygulanıyor
Kâğıt
Oran
Matrah
Sözleşme, taahhütname, temlikname (parası belli olan)
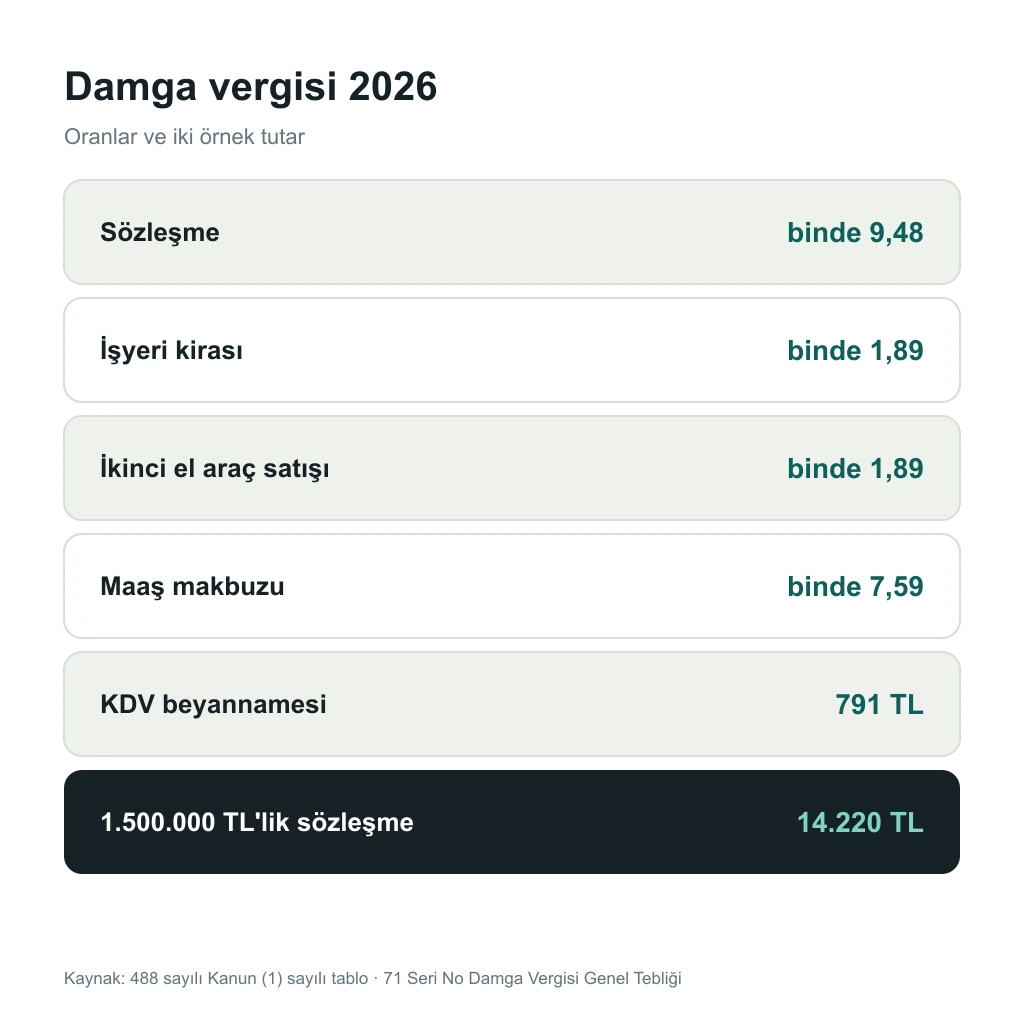
binde 9,48
sözleşme bedeli
Kira sözleşmesi
binde 1,89
sözleşme süresine göre toplam kira
Kefalet, teminat, rehin senedi
binde 9,48
tutar
Fesihname
binde 1,89
tutar
Karayolları Trafik Kanunu'na göre tescilli ikinci el araç satış veya devir sözleşmesi
binde 1,89
satış bedeli
Maaş, ücret, ikramiye makbuzu
binde 7,59
tutar
Ödünç para makbuzu
binde 7,59
tutar
İhale kararı
binde 5,69
ihale bedeli
Resmî şekilde düzenlenen gayrimenkul satış vaadi
binde 0
—
Bir kâğıt için üst sınır
29.115.961,10 TL
—
Sözleşmede tutar yazmıyorsa nispi oran işlemiyor, kâğıdın türüne göre maktu tutar ödeniyor. Tahkimname ve sulhname bunun tipik örneği: 2026'da 799,80 TL. İhale kararı ayrı bir kâğıt olarak binde 5,69 ile yalnızca ihale bedeli üzerinden vergileniyor, sözleşme satırıyla karıştırılmıyor.
Matrah kanunun 10. maddesinde "kâğıtlarda yazılı belli para" diye tarif ediliyor. Sözleşmeye yazılan rakam KDV dahil mi hariç mi kaleme alındı, hesabı bu belirliyor. Örneklerde matrah her seferinde sözleşmede yazan tutar. İmzadan önce rakamı sözleşmenin kendi metninden okuyun.
Grafikteki altı kalem oranları ve örnek tutarları gösteriyor. 29.115.961,10 TL'lik üst sınır çizilmedi, o rakam yanına konan her şeyi ölçekte ezdiği için ayrı cümlede duruyor.
Kira sözleşmesinde damga vergisi nasıl hesaplanıyor?
Matrah, sözleşme süresi boyunca ödenecek toplam kira. Aylık 40.000 TL'lik bir işyeri kirası bir yıllık sözleşmede 480.000 TL matrah, binde 1,89 oranla 907,20 TL damga vergisi çıkıyor. Aynı kira üç yıl için imzalanırsa matrah 1.440.000 TL'ye, vergi 2.721,60 TL'ye çıkıyor. Kira her ay tahsil edilse de hesap toplam üzerinden yapılıyor.
Kanunda sayılan iki kira istisnası var. Dernek ve vakıfların gerçek kişilere mesken olarak kiraladığı taşınmazlar, bir de gelir vergisinden muaf esnaf, muaf serbest meslek erbabı ve basit usul mükelleflerinin işyeri olarak kiraladığı taşınmazlar vergi dışında. Ev sahibi ile kiracı gerçek kişi olduğunda konut kirası binde 1,89'a tabi, konut kiralarına genel bir istisna yok.
Kefil eklendiğinde tabloya ikinci bir kalem giriyor. Kanun, asıl işlemin tarafları dışında birinin sonradan eklenen akdini ayrıca vergilendiriyor (m.6): kira binde 1,89, kefalet binde 9,48, aynı kâğıtta toplam binde 11,37. Birden fazla adi kefalet varsa bunlardan yalnızca biri vergiye giriyor. Kefaletin matrahı sözleşmede yazan tutar. Örneğin toplam kira üzerinden gösterilmişse o rakam esas alınıyor.
Vergiyi kâğıdı ibraz edenler ödüyor (m.24). Kira sözleşmesini iki taraf imzalamışsa ikisi de verginin ve cezanın tamamından müteselsilen sorumlu. Beyan tarafı ayrı yürüyor: konut kirasının hangi kısmının beyan dışı kaldığı kira geliri istisnası hesabında çıkıyor, damga vergisi ise sözleşmenin imzalandığı gün doğuyor.
İkinci el araç satışında damga vergisi ne kadar?
Karayolları Trafik Kanunu'na göre tescilli ikinci el aracın satış veya devir sözleşmesinde oran binde 1,89, matrah satış bedeli. 800.000 TL'ye satılan bir araçta 1.512,00 TL damga vergisi çıkıyor. Aynı işlemde noter harcı ve tarife ücreti ayrı kalemler olarak alınıyor, üçü birbirinin yerine geçmiyor.
Noterde düzenlenen kâğıtlarda vergi çoğunlukla işlem anında makbuz karşılığı tahsil ediliyor (m.22'nin son fıkrası). Randevu alırken ödenecek toplam tutara damga vergisini de ekleyin. Harç ve tarife ücreti bu tutarın dışında kalıyor.
Beyanname ve bildirge tutarları
Bazı kâğıtlarda vergi sözleşme bedeline bakmıyor, kâğıdın türüne göre sabit bir tutar ödeniyor. 2026 rakamları:
Kâğıt
2026 tutarı
Yıllık gelir vergisi beyannamesi
1.189,50 TL
Kurumlar vergisi beyannamesi
1.605,80 TL
KDV, muhtasar ve diğer beyannameler
791,00 TL
Gümrük beyannameleri
1.605,80 TL
Belediye ve il özel idare beyannameleri
588,80 TL
SGK prim bildirgeleri
588,80 TL
Muhtasar ve prim hizmet beyannamesi
939,70 TL
Maliye Bakanlığının belirlediği mükellefler bir ayda düzenledikleri kâğıtların vergisini ertesi ayın 20'sine kadar beyannameyle bildirip 26'sına kadar ödüyor. Bu gruba girmeyenler kâğıdın düzenlendiği tarihi izleyen 15 gün içinde bildirip ödüyor (m.22).
Nüsha sayısı da tutarı değiştiriyor. Nispi vergide kâğıdın yalnızca bir nüshası vergileniyor, maktu vergide her nüsha ayrı ayrı vergiye tabi (m.5). Geçici vergi beyannamesinde ödenen damga vergisi de 791,00 TL; beyan ve ödeme günleri geçici vergi dönemleri takviminde ay ay listeli.
Bordroda damga vergisi nerede?
Maaş, ücret ve ikramiye makbuzunda oran binde 7,59, matrah ödenen tutar. Asgari ücret düzeyindeki ücrette damga vergisi kesilmiyor, asgari ücretin üstüne çıkan maaşta binde 7,59 uygulanıyor. Aynı oran ödünç para makbuzunda da geçerli.
Asgari ücretin üstünde maaş alan çalışanda damga vergisi kesintisi asgari ücret vergi istisnası sınırına göre başlıyor, istisna tutarı aşıldığı anda bordroya giriyor. Gelir vergisi kesintisiyle aynı satırda hesaplanmıyor, ikisi ayrı kalem.
2027'de hangi tutarlar değişiyor?
Nispi oranlar aynı kalıyor. 2026 tablosundaki binde 9,48, 1,89, 7,59 ve 5,69 oranları 2025 ile birebir aynı, bu oranlar yılbaşında kendiliğinden artmıyor. Değişen taraf maktu tutarlar ve bir kâğıt için geçerli üst sınır.
Maktu tutarlar yeniden değerleme oranı ile çarpılarak üst sınır hesaplanıyor, Cumhurbaşkanı bu sınırın altında bir oran belirleyebiliyor. 2026'da yeniden değerleme oranı %25,49 çıktı, uygulanan oran %18,95 oldu (CB Kararı 10783). Aynı mantık 2027 için iki uç veriyor: KDV beyannamesi 791,00 × 1,2549 = 992,6 TL üst sınır, 791,00 × 1,1895 = 940,9 TL ise 2026'daki oran tekrarlanırsa çıkan tutar. İkisi de hesap sonucu, ilan edilmiş rakam değil.
Üst sınır da aynı kararla yükseliyor; 2026'da 29.115.961,10 TL olan sınır 2027 için yeni oran üzerinden yeniden hesaplanacak. Resmî rakamlar Aralık sonunda Damga Vergisi Kanunu Genel Tebliği ve Cumhurbaşkanı Kararı ile Resmî Gazete'de yayımlanıyor. 2026 tutarları 31 Aralık 2025 tarihli 71 Seri No'lu tebliğle ilan edildi, 2027 tebliğinin seri numarası yayımlandığı gün belli olacak.
Beş durumda çalışılmış hesap
Durum
Matrah
Oran
Damga vergisi
Hizmet sözleşmesi
1.500.000 TL
binde 9,48
14.220,00 TL
İşyeri kirası, aylık 40.000 TL, 1 yıl, şirket kiracı
480.000 TL
binde 1,89
907,20 TL
Aynı kira, 3 yıl
1.440.000 TL
binde 1,89
2.721,60 TL
İkinci el araç satışı
800.000 TL
binde 1,89
1.512,00 TL
KDV beyannamesi
—
maktu
791,00 TL
Kira satırları arasındaki fark süreden geliyor: bir yıllık sözleşmede 907,20 TL, üç yıllıkta 2.721,60 TL, yani tam üç katı. Aylık kira değişmediği için artışın tamamı matrahın büyümesinden çıkıyor. Sözleşmeyi iki yıl için imzalarsanız vergi de bu iki satırın arasında bir yere düşüyor.
Bir kâğıtta üst sınır 29.115.961,10 TL, bu tutarın üstüne çıkılmıyor. Oran sabit olduğu için bedel iki katına çıktığında vergi de iki katına çıkıyor, sınıra dayanana kadar.
Kâğıdı ibraz edenler. İki taraf da imzaladıysa verginin ve cezanın tamamından müteselsilen sorumlu; sözleşmedeki "kiracı öder" kaydı yalnızca aralarındaki paylaşımı düzenliyor (m.24).
Damga vergisi beyannamesi ne zaman verilir?+
Maliye Bakanlığının belirlediği mükellefler ertesi ayın 20'sine kadar beyan edip 26'sına kadar ödüyor. Bu grupta olmayanlar kâğıdın düzenlendiği tarihi izleyen 15 gün içinde bildirip ödüyor (m.22).
Damga vergisi 2027'de artacak mı?+
Nispi oranlar aynı kalıyor, maktu tutarlar yeniden değerleme oranı ve Cumhurbaşkanı Kararı ile belirleniyor. 2026'da yeniden değerleme %25,49 çıkmış, uygulanan oran %18,95 olmuştu; 2027'de iki oran yine ayrı düşebilir.
Sözleşme iki nüsha ise iki kez mi ödenir?+
Nispi vergide kâğıdın yalnızca bir nüshası vergileniyor. Maktu vergide ise her nüsha ayrı ayrı vergiye tabi (m.5).
Esaslı güncellemeler
27 Ekim 2026
Yeni içerik. 2026 nispi oranları, beyanname maktu tutarları, tahkimname-sulhname tutarı ve üst sınır 71 Seri No'lu Damga Vergisi Genel Tebliği'nden (RG 31.12.2025, 33124) doğrulandı; maktu artış oranı %18,95 ile 2025 yeniden değerleme oranı %25,49 CB Kararı 10783 ve TÜRMOB 01.01.2026 notuyla karşılaştırıldı. Kanun maddeleri (m.5, m.6, m.10, m.22, m.24) ve iki kira istisnası 488 sayılı Kanun metninden okundu. Hesap örneklerinde matrah sözleşmede yazan tutar olarak alındı; KDV'nin matraha girişi bu turda tebliğ üzerinden kapatılmadı. 2027 maktu tutarları yayımlanmadığı için yalnızca yeniden değerleme oranı üzerinden örnek hesap verildi, yeni tebliğ çıktığında tutarlar ve başlık güncellenecek.
488 sayılı Damga Vergisi Kanunu — mevzuat.gov.tr
Nüsha kuralı (m.5), sonradan eklenen akit (m.6), matrah tanımı (m.10), beyan ve ödeme süreleri (m.22), sorumluluk (m.24) ve (2) sayılı tablodaki iki kira istisnası.
2026 asgari ücret istisnasının gelir vergisi ve damga vergisi tarafında nasıl işlediğini burada bulacaksınız. Asgari ücret üstü maaşlarda istisnanın bordroya nasıl yansıdığını da örnekle gösterdik.
Çeyreğin ayları ile beyannameye yazılan matrahın süresi aynı değil: 2. dönemde Ocak-Haziran'ın tamamına bakılıyor, 1. dönemde hesaplanan vergi düşülüyor. Dört dönemin tarihlerini gün adıyla birlikte verdik.
2026 tutarlarına uygulanan oran %25,49 oldu, MTV ve harçlarda %18,95 uygulandı. 2027 oranı 3 Kasım'daki TÜİK verisiyle hesaplanabilir hale geliyor, Kasım sonunda tebliğle ilan ediliyor.
İki tutar birden dolaşıyor ve ikisi de doğru. Fark, kira gelirinin hangi takvim yılında elde edildiğinde; istisnayı tamamen kaybettiren durumları da yazdık.