Kira Gelir Vergisi Hesaplama 2027: Adım Adım Örnek
Konut kirasında 2026 geliri için 58.000 TL istisna var, kalan tutardan %15 götürü gider düşülüp 2026 tarifesi uygulanıyor. Yıllık 300.000 TL kirada vergi 31.640 TL, beyan Mart 2027'de.
Konut ya da işyerini kiraya veren ve Mart beyanına hazırlanan ev sahipleri
Süreç aşaması
Yıllık kira vergisi hesabı ve gider yöntemi seçimi
Son tarih
2026 yılında tahsil edilen kira Mart 2027'de beyan ediliyor, vergi Mart ve Temmuz'da iki taksitte ödeniyor. 2027 tutarları Aralık sonunda açıklanınca kontrol edin.
Ne zaman kontrol edilmeli
Mart beyanından önce ve Ocak'ta yeni yıl istisna ve tarife tutarları yayımlandığında.
Kira geliri vergisi nasıl hesaplanıyor?
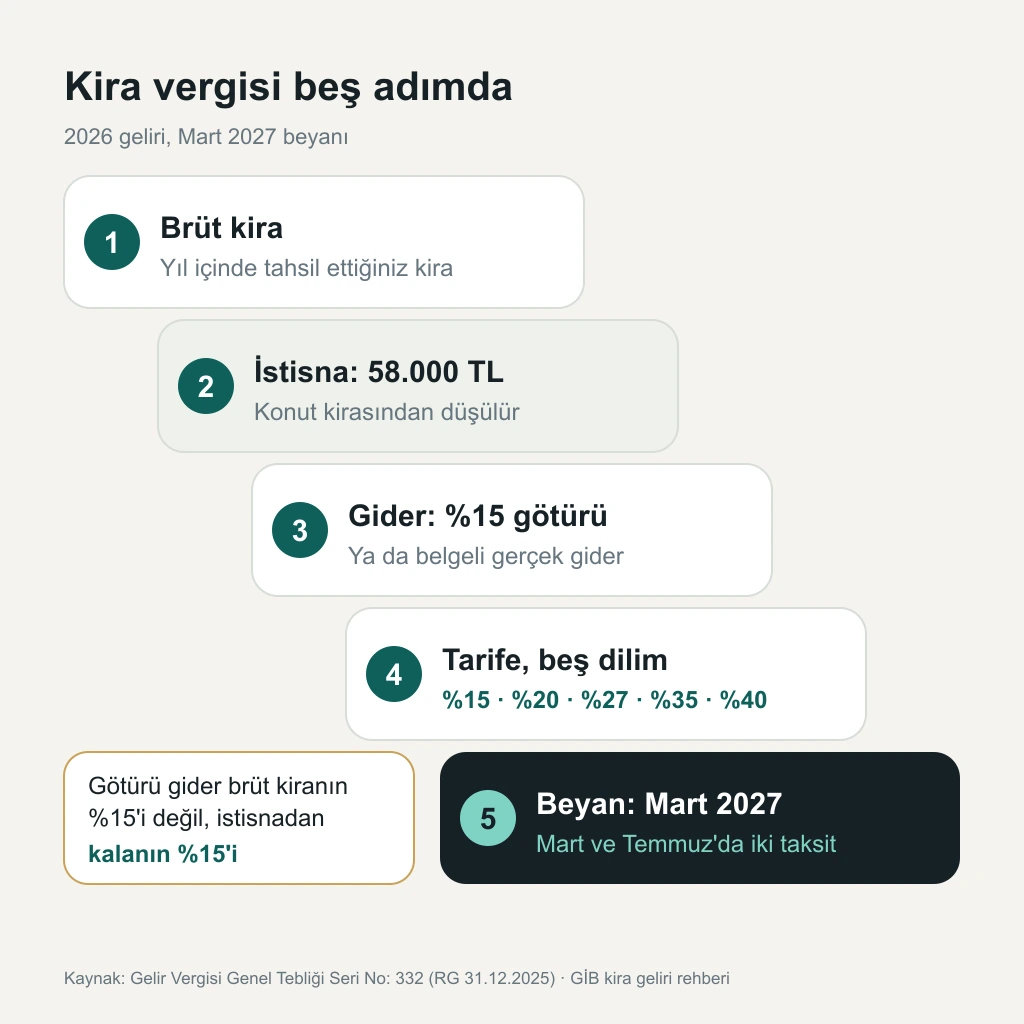
2026'da tahsil ettiğiniz konut kirasının 58.000 TL'si gelir vergisinden istisna. Kalan tutardan %15 götürü gider ya da belgeli gerçek gider düşülüyor, geriye kalan matrah 190.000 TL'ye kadar %15'ten başlayıp %40'a çıkan 2026 tarifesinden vergileniyor. Yıllık 300.000 TL konut kirasında vergi 31.640 TL çıkıyor. Beyan Mart 2027'de veriliyor, vergi Mart ve Temmuz'da iki eşit taksitte ödeniyor.
Bu tutarlar 2026'da tahsil ettiğiniz kira için kesin, 2027 başında vereceğiniz beyanname de onlarla hazırlanıyor. 2027'de tahsil edeceğiniz kiranın tutarları Aralık sonunda açıklanacak, o kirada bu sayfadaki sayıları kullanmayın. Götürü gideri brüt kiranın %15'i sanmayın. İstisnaya isabet eden kısım gider hesabının dışında kaldığı için GİB %15'i istisna düşüldükten sonra kalan tutardan hesaplıyor. 300.000 TL'lik kirada yanlış hesap gideri 8.700 TL fazla, vergiyi 1.740 TL eksik gösteriyor.
Kartta olmayan bir koşul: kirayı banka ya da PTT aracılığıyla tahsil etmek zorunlu. Nakit alınan kira vergi hesabını değiştirmiyor, ama işlem tutarının %10'u kadar özel usulsüzlük cezası doğuruyor.
Önce beyan gerekiyor mu?
Her kira geliri beyannameye girmiyor. Sınır kira türüne göre ayrılıyor ve 2026 geliriyle 2025 geliri farklı tutarlar kullanıyor.
Durum
2026 geliri (Mart 2027 beyanı)
2025 geliri (Mart 2026 beyanı)
Konut kirası istisnası
58.000 TL
47.000 TL
Kiracının stopaj kestiği işyeri kirasında beyan sınırı
400.000 TL
330.000 TL
Stopaja da istisnaya da konu olmayan kirada beyan sınırı
22.000 TL
18.000 TL
İstisnayı kaybettiren toplam gelir sınırı
1.500.000 TL
1.200.000 TL
58.000 ve 22.000 TL, Resmî Gazete'deki Seri No: 332 tebliğinde adıyla yazılı. 400.000 ve 1.500.000 TL ise kanunun ikinci ve üçüncü tarife dilimine bağladığı sınırların tebliğdeki 2026 tarifesinden okunmuş hâli. GİB'in 2026 geliri için kira rehberi henüz yayımlanmadı, çıkınca bu iki sınır rehberle bir kez daha karşılaştırılacak.
İşyerinizi kiralayan kurum, tacir ya da serbest meslek erbabı gibi GVK md.94'te sayılan kişiler brüt kiranın %20'sini keserek devlete yatırıyor. Kesintili işyeri kirası 400.000 TL'yi aşmıyorsa ve başka beyan zorunluluğunuz yoksa beyanname vermiyorsunuz. Konut kirasında stopaj yok. Kiracınız basit usulde vergilenen bir esnafsa o da stopaj yapmıyor ve kira 22.000 TL'yi aşınca sizin beyan etmeniz gerekiyor.
Konut ve işyeri kirası birlikteyse istisna yalnız konuta uygulanıyor. Konut kirasından 58.000 TL düştükten sonra kalan tutar ile brüt işyeri kirasının toplamı 400.000 TL'yi aşarsa ikisini de beyan ediyorsunuz. Konut kirası istisnanın altında kalıyorsa bu toplama girmiyor.
Adım 1: Brüt kira, yıl içinde tahsil ettiğiniz tutar
Kira vergisi tahsil esasına göre işliyor, yani o yıl içinde fiilen aldığınız kira sayılıyor. Geçmiş yıllara ait kirayı toplu aldıysanız aldığınız yılın geliri oluyor. Gelecek yıllara ait peşin kira ise ilgili olduğu yılın geliri sayılıyor. Kirayı dövizle alıyorsanız her tahsilatı o günkü TCMB döviz alış kuruyla TL'ye çeviriyorsunuz.
Kira bedelsiz ya da piyasanın altındaysa emsal kira esas alınıyor. Kira takdiri yoksa taşınmazın emlak vergisi değerinin %5'i hesaba giriyor. Anne babanızın, çocuğunuzun ya da kardeşinizin oturduğu konutta ve sizinle aynı evde akrabaların kaldığı durumda emsal kira aranmıyor.
Hisseli konutta herkes kendi hissesine düşen kirayı ve kendi 58.000 TL'sini kullanıyor. Birden fazla konutunuz varsa istisna bütün konut kiralarının toplamına bir kez uygulanıyor. Aylık banka dekontları yıllık toplamınızı doğrulayan belge oluyor, 328 Seri No'lu tebliğ kira tahsilatının banka ya da PTT üzerinden yapılmasını zorunlu kılıyor.
Adım 2: 58.000 TL konut istisnası
Brüt konut kirasından 58.000 TL düşülüyor. Yıllık konut kiranız bu tutarı aşmıyorsa beyanname ve vergi yok, beyan vermeme nedeninizi vergi dairesine dilekçeyle ya da Hazır Beyan'dan bildirebiliyorsunuz. İstisna yalnız konut olarak kiraya verilen binalarda işliyor, işyeri kirasında yok (GVK md.21).
Konut kira istisnasının kaldırıldığını ya da yalnız emekliye bırakıldığını söyleyen haberler gerçeği yansıtmıyor. Md.21'in güncel metni tüm mükelleflere 58.000 TL tanıyor.
Üç durumda istisna elinizden gidiyor: ticari, zirai ya da mesleki kazancınızı yıllık beyanla bildirmek zorundaysanız, beyan edilen gayri safi gelirleriniz (ücret, kira, menkul sermaye iradı, diğer kazançlar) 2026'da 1.500.000 TL'yi aşıyorsa ve idare kirayı siz beyan etmeden tespit ederse. İdare tespit yapmadan önce geç de olsa beyan verirseniz istisna korunuyor. Kayıp hallerinin ayrıntısı ve istisnanın hangi yılın tutarıyla uygulandığı kira vergi muafiyeti yazısında ayrıca duruyor.
Adım 3: Götürü mü, gerçek gider mi?
Yöntem
Ne indiriliyor
Ne zaman işinize yarıyor
Bağlayıcılığı
Götürü gider
İstisna düşüldükten sonra kalan kiranın %15'i
Toplam gerçek gideriniz brüt kiranın %15'ini aşmıyorsa
Seçerseniz iki yıl geçmeden gerçek gidere dönemiyorsunuz
Gerçek gider
Belgeli giderlerin istisnaya isabet etmeyen kısmı: toplam gider × (brüt kira − 58.000) / brüt kira
Toplam gider brüt kiranın %15'inden fazlaysa
Belgeler izleyen yıldan başlayarak 5 yıl saklanıyor, seçim bütün taşınmazlar için tek yapılıyor
Gerçek giderde sayılan kalemler kanunun 74. maddesinde:
Kiraya verenin ödediği aydınlatma, ısıtma, su, asansör ve idare giderleri
Konuta ya da işyerine ait sigorta giderleri
Emlak vergisi gibi vergi, resim ve harçlar
Amortisman, onarım, bakım ve idame giderleri
Isı yalıtımı ve enerji tasarrufu harcamaları, yıl içinde Vergi Usul Kanunu md.313'teki tutarı aşıyorsa
2021'den sonra edindiğiniz ve konut olarak kiraya verdiğiniz tek taşınmaz için edinim yılından başlayarak 5 yıl, edinim bedelinin %5'i
Kendi konutunuzu kiraya verip kirada oturuyorsanız ödediğiniz kira
Konut kredisi faizini gider yazamıyorsunuz. 7566 sayılı Kanun faiz indirimini konutlar dışındaki kiralık mal ve haklarla sınırladı ve düzenleme 1 Ocak 2025'ten başlayan dönemlerin beyannamelerine uygulanıyor. İşyeri için ödenen kredi faizi gider olmaya devam ediyor. Eski örneklerde konut kredisi faizi gider görünüyorsa kuralın değişmeden önceki hâli o.
300.000 TL brüt kirada götürü gider 36.300 TL. Gerçek giderde aynı sonucu toplam 45.000 TL'lik gider veriyor, çünkü formül toplam gideri (300.000 − 58.000) / 300.000 oranında küçültüyor. 45.000 TL'nin üstündeki gerçek gider götürüden kazandırıyor. Götürüyü seçince iki yıl geri dönemediğiniz için ilk beyanda deneme yapmayın, giderlerinizi önce belgeleriyle toplayın.
Adım 4 ve 5: Matrah ve vergi
Matrah brüt kiradan istisnayı ve gideri çıkarınca bulunuyor. Beyannamede başka geliriniz de varsa (ev satışından doğan değer artışı kazancı gibi) o da aynı matraha ekleniyor ve dilim yükseliyor, satış tarafı değer artış kazancı vergisi hesaplama yazısında. Eğitim ve sağlık harcamaları, bağışlar ve hayat ya da şahıs sigortası primleri matrahtan düşülebiliyor, ama yalnız beyannamede bildirilecek bir geliriniz varsa ve her biri kendi sınırı içinde. Eğitim ve sağlık için sınır safi iradınızın %10'u.
Matrah çıkınca vergiyi, matrahın düştüğü dilime göre tablodaki formülle buluyorsunuz.
2026 geliri için matrah
Gelir vergisi
190.000 TL'ye kadar
Matrah × %15
190.000 - 400.000 TL
28.500 + (matrah − 190.000) × %20
400.000 - 1.000.000 TL
70.500 + (matrah − 400.000) × %27
1.000.000 - 5.300.000 TL
232.500 + (matrah − 1.000.000) × %35
5.300.000 TL üstü
1.737.500 + (matrah − 5.300.000) × %40
Matrah 205.700 TL çıktıysa ikinci dilimdesiniz: 28.500 + (205.700 − 190.000) × %20 = 31.640 TL. Mart 2026'da 2025 geliri için beyan verdiyseniz 158.000, 330.000, 800.000 ve 4.300.000 TL'lik eski dilimler geçerliydi, iki tabloyu karıştırmayın. Ücret gelirinde tarifenin üçüncü dilimi 1.500.000 TL'ye kadar uzanıyor, yukarıdaki hesap yalnız kira içindir.
Baştan sona örnek: aylık 25.000 TL konut kirası
2026'da tek konut, başka gelir yok, hisse tam. Hesap götürü gider yöntemiyle.
Adım
Hesap
Tutar
Brüt kira
25.000 × 12
300.000 TL
İstisna sonrası kalan
300.000 − 58.000
242.000 TL
Götürü gider
242.000 × %15
36.300 TL
Matrah
242.000 − 36.300
205.700 TL
Gelir vergisi
28.500 + 15.700 × %20
31.640 TL
İki eşit taksit
31.640 / 2
15.820 TL + 15.820 TL
Aynı hesap 180.000 ve 600.000 TL'lik kiralarda şöyle çıkıyor (götürü gider):
Yıllık kira
İstisna sonrası
Götürü gider
Matrah
Gelir vergisi
180.000 TL
122.000 TL
18.300 TL
103.700 TL
15.555 TL
300.000 TL
242.000 TL
36.300 TL
205.700 TL
31.640 TL
600.000 TL
542.000 TL
81.300 TL
460.700 TL
86.889 TL
Aynı 300.000 TL'lik kirada belgeli giderler 90.000 TL tutarsa (aidatın size düşen payı, DASK, emlak vergisi, onarım ve amortisman toplamı, rakam varsayımsal) indirilebilecek gider 90.000 × 242.000 / 300.000 = 72.600 TL, matrah 169.400 TL ve vergi 169.400 × %15 = 25.410 TL oluyor. Götürüye göre 6.230 TL az ödüyorsunuz. Giderler 45.000 TL olsaydı iki yöntem 36.300 TL'de eşitlenirdi.
İlk taksitle birlikte beyanname damga vergisi de yatıyor. GİB'in Mart 2026 beyannameleri için verdiği örneklerde bu tutar 1.189,50 TL. Mart 2027 tutarını beyan ekranı gösterecek.
2027'de tahsil edeceğiniz kira için tutarlar
Mart 2027'de vereceğiniz beyanname 2026 kirasını kapsıyor ve yukarıdaki tutarlar o beyanname için geçerli. 2027'de tahsil edeceğiniz kira Mart 2028'de beyan edilecek ve istisna, beyan sınırları ile tarife henüz belli değil. 2026 tutarlarını getiren Seri No: 332 tebliği 31 Aralık 2025'te, bir önceki yılınkini getiren Seri No: 329 30 Aralık 2024'te yayımlandı. 2027 tutarlarını da Aralık'ın son günlerinde bekleyin, kesin tarih yok.
Yeniden değerleme oranı açıklandığında bile tutarları çarparak bulamıyorsunuz. 2026 tutarlarına uygulanan yeniden değerleme oranı %25,49'du. Konut istisnası 47.000 TL'den 58.000 TL'ye (%23,4), tarifenin ilk dilimi 158.000 TL'den 190.000 TL'ye (%20,3) çıktı. Tutarlar yayımlanınca bu sayfa güncellenecek.
Son gün: Mart 2027 beyanı ve iki taksit
İş
Tarih (2026 geliri için)
Not
Yıllık beyanname
Mart 2027, kanuna göre 25 Mart Perşembe, GİB uygulamasına göre 31 Mart Çarşamba
Hazır Beyan Sistemi, Dijital Vergi Dairesi ya da mobil uygulama
Birinci taksit ve beyanname damga vergisi
31 Mart 2027 Çarşamba
Verginin yarısı
İkinci taksit
31 Temmuz 2027 Cumartesi, uygulamada 2 Ağustos Pazartesi
Resmî tatile rastlayan son gün ilk iş gününe kayıyor
Beyan süresinde kanunla uygulama ayrışıyor. Gelir Vergisi Kanunu md.92 yıllık beyannameyi Mart'ın başından yirmibeşinci günü akşamına kadar istiyor. GİB'in beyanname süreleri tablosu ve 2026'daki duyurusu ise Mart'ın son gününü veriyor, 2026'da bu 31 Mart Salı'ydı. Mart 2027 için GİB'in yeni duyurusunu bekleyin, o gelene kadar 25 Mart Perşembe'yi hedefleyin. Ramazan Bayramı tatili Mart'ın ilk yarısında bitiyor ve iki tarihi de etkilemiyor.
Taksitler için GİB tablosu Mart ve Temmuz ayı sonunu yazıyor. 31 Temmuz 2027 Cumartesi'ye düşüyor. Vergi Usul Kanunu md.18 sürenin son günü resmî tatile rastlarsa süreyi sonraki iş gününün sonuna taşıyor ve GİB Cumartesi'ye düşen son günleri Pazartesi'ye kaydırıyor, 2021'de aynı durumda ikinci taksit 2 Ağustos'ta bitti. Garanti için ödemeyi 30 Temmuz Cuma'ya kadar yapın, GİB'in 2027 takvimi çıkınca tarihi teyit edin.
Süresinde vermediğiniz kira beyanında idare tespit yapmadan önce geç de olsa beyanname verirseniz konut istisnası korunuyor, tespitten sonra kayboluyor. Gecikme zammı ayrıca işliyor, tutarı vergi gecikme zammı hesaplama aracına girip görün. Temmuz taksitine kimlerin dahil olduğu gelir vergisi 2. taksit yazısında sayılıyor.
Mart'ın ilk haftasında Hazır Beyan'a girin, kira dekontlarınızı yıllık toplamla karşılaştırıp götürü ya da gerçek gideri o gün seçin.
Brüt kiradan 58.000 TL istisnayı, sonra götürü ya da gerçek gideri çıkarıyorsunuz. Kalan matrah 2026 tarifesinden vergileniyor. Yıllık 300.000 TL konut kirasında götürü giderle vergi 31.640 TL.
Konut kira istisnası kaldırıldı mı?+
Hayır. Gelir Vergisi Kanunu md.21'in güncel metni konut kirasının 58.000 TL'sini tüm mükellefler için istisna tutuyor, emekliyle sınırlama kanunda yok.
Götürü gider mi gerçek gider mi daha avantajlı?+
Toplam giderleriniz brüt kiranın %15'ini aşıyorsa gerçek gider, aşmıyorsa götürü işinize yarıyor. 300.000 TL kirada eşik 45.000 TL. Götürüyü seçerseniz iki yıl geri dönemiyorsunuz.
Kira vergisi ne zaman ödenir?+
Beyan Mart'ta veriliyor ve vergi Mart ile Temmuz'da iki eşit taksitle yatıyor. İlk taksit beyanname damga vergisiyle birlikte. 2026 kirası için bu Mart 2027.
Konut kredisi faizi kira gelirinden düşülür mü?+
Konut için düşülmüyor, 7566 sayılı Kanun bunu 1 Ocak 2025'ten başlayan dönemlerde kaldırdı. İşyeri için ödenen kredi faizi gider yazılabiliyor.
Esaslı güncellemeler
5 Kasım 2026
Yeni içerik. Konut kira istisnası 58.000 TL, beyan sınırı 22.000 TL ve 2026 tarifesi Resmî Gazete 31.12.2025 (33124, 5. Mükerrer) Seri No: 332 md.3'ten birebir okundu. 400.000 TL işyeri beyan sınırı ve 1.500.000 TL toplam gelir sınırı GVK md.86 ve md.21'in tarifenin ikinci ve üçüncü dilimine bağladığı sınırlardan, tebliğdeki 2026 tarifesiyle türetildi, GİB'in 2026 geliri kira rehberi çıkınca teyit edilecek. Gider yöntemleri, istisna payı formülü, 7566 sayılı Kanunla konut faizi, banka tevsiki ve 2025 tutarları GİB Şubat 2026 kira rehberi ve infografiğinden, beyan ve taksit zamanı GİB süreler tablosundan, GVK md.92 ve VUK md.18 metninden kontrol edildi. 2027 tutarları açıklanmadığı için yazılmadı.
Kaynaklar
Mevzuat — 193 sayılı Gelir Vergisi Kanunu
Md.21 (konut istisnası ve toplam gelir sınırı), md.73, md.74 (giderler, %15 götürü gider, konutlarda faiz), md.86 (beyan sınırları), md.92, md.103 (tarife), md.117 (taksit).
GİB — Kira Geliri Rehberi (Şubat 2026, 2025 gelirleri)
İstisna, götürü ve gerçek gider yöntemi, istisna payı formülü, emsal kira, stopaj, banka tevsiki, beyan ve ödeme. Rehber dar mükellefler için hazırlanmış, istisna, gider ve tarife bölümleri tam mükellefle aynı.
GİB — 2026 kira geliri infografiği
2025 geliri için 47.000, 330.000, 18.000 ve 1.200.000 TL sınırları, konut ile işyerinin birlikte beyanı.
GİB — Beyanname verme ve ödeme süreleri
Yıllık gelir vergisi beyannamesinin Mart ayının son günü saat 23.59'a kadar verildiği, taksitlerin Mart ve Temmuz ayı sonuna kadar ödendiği.
İki tutar birden dolaşıyor ve ikisi de doğru. Fark, kira gelirinin hangi takvim yılında elde edildiğinde; istisnayı tamamen kaybettiren durumları da yazdık.
Beş yıl dolmadan satılan taşınmazda kazanç, alış bedelinin Yİ-ÜFE ile güncellenmiş hâli çıkarılarak bulunuyor. 2026 satışlarında 150.000 TL istisna var, kalan matrah Mart 2027'de beyan ediliyor.
GİB'in duyurusuna göre yıllık gelir vergisi 2. taksitin son günü, bu taksitle kimlerin yükümlü olduğu, ödeme kanalları ve gecikme durumunda işleyen süreç burada.
2026 tutarlarına uygulanan oran %25,49 oldu, MTV ve harçlarda %18,95 uygulandı. 2027 oranı 3 Kasım'daki TÜİK verisiyle hesaplanabilir hale geliyor, Kasım sonunda tebliğle ilan ediliyor.
Vergi kesintisinde tek bir yüzde beklemeyin; ücret, iş yeri kirası ve serbest meslek ödemelerinde oranlar farklı. Hangi resmî kaynağa bakmanız gerektiğini burada netleştirdik.