Muhasebe Ücretleri 2027: 2026 Asgari Tarifesi, İl Grubu
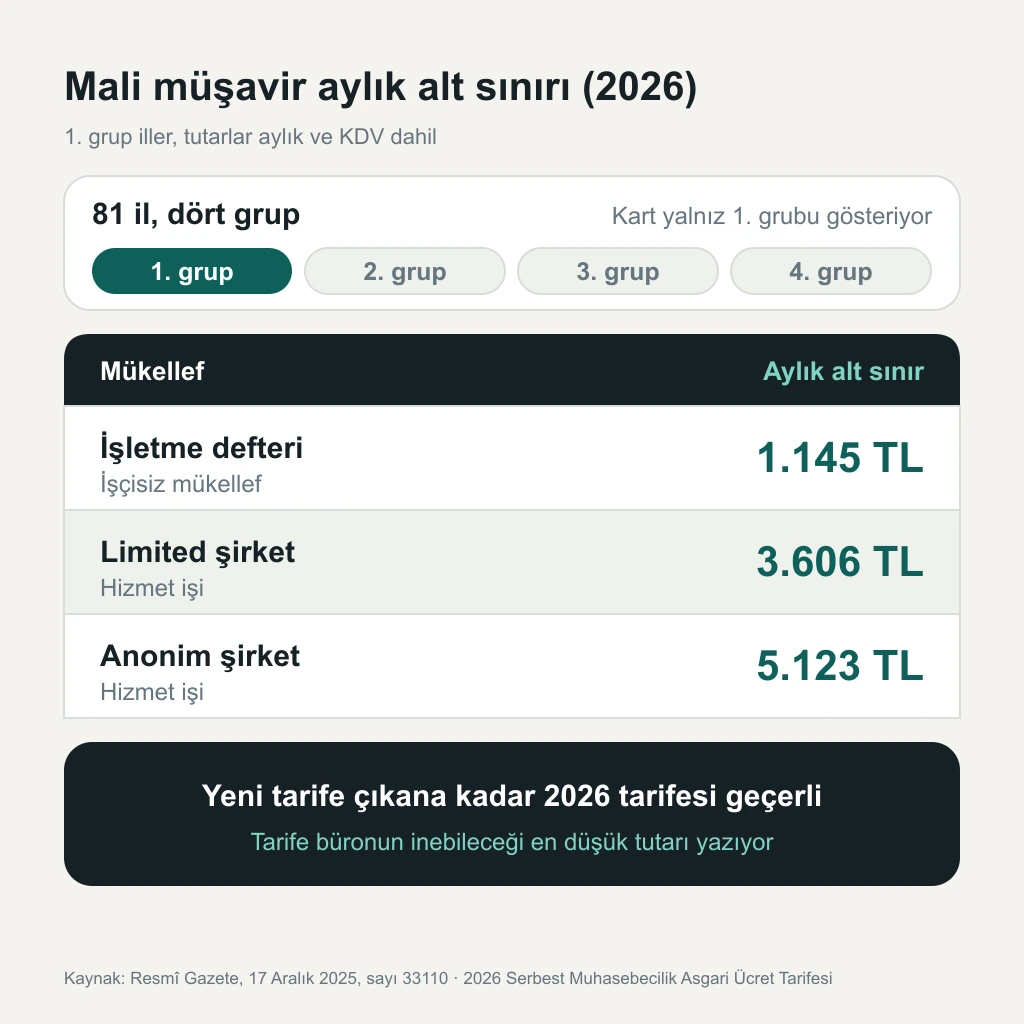
Mali müşavirin 2026 asgari tarifesi 1. grup illerde işçisiz işletme defterinde 1.145 TL, hizmet işi yapan limitedde 3.606 TL, anonimde 5.123 TL. Tutarlar aylık ve KDV dahil, 2027 tarifesi çıkana kadar geçerli.
Şahıs işletmesi ve şirket kuran girişimciler, mali müşavir teklifi alan mükellefler
Süreç aşaması
Mali müşavir seçimi ve aylık gider planlaması
Son tarih
Tarife her yıl yenileniyor. 2027 tebliği Resmî Gazete'de çıkınca tutarları kontrol edin, yenisi tasdik edilene kadar 2026 tarifesi uygulanıyor.
Ne zaman kontrol edilmeli
Mali müşavirle sözleşme yapmadan önce ve Aralık sonu ile Ocak başında yeni tarife yayımlandığında.
Mali müşavirin aylık ücreti en az ne kadar olabilir?
2026 tarifesinde aylık defter tutma ücretinin alt sınırı, 1. grup illerde işçisiz bir işletme defteri mükellefi için 1.145 TL, hizmet işi yapan limited şirket için 3.606 TL, anonim şirket için 5.123 TL. Tutarlar aylık ve KDV dahil. Tarife 81 ili dört gruba ayırıyor, aynı limited şirket 4. grupta ayda 2.719 TL ödüyor.
İstanbul gibi 1. grubun kalabalık illerinde bu rakamlara merkez nüfusuna göre yüzde 5 ile 35 arasında ek biniyor, ayrıntısı il gruplarının altında. Tarife mali müşavirin inebileceği en düşük tutarı yazıyor, büro daha yüksek teklif verebiliyor. 2027 tarifesi çıkana kadar 2026 rakamları geçerli.
Kart 1. grubun taban rakamlarını gösteriyor. Nüfusu 1 milyonu aşan 1. grup illerinde şirket ve işletme defteri ücretlerine yüzde 5-35 daha ekleniyor, bu ek kartta yok.
Tarifeyi kim hazırlıyor, neyi sınırlıyor?
3568 sayılı Kanunun 46. maddesi ücretin asgari miktarını tarifeye bağlıyor. Tarifedeki miktarın altında ücretle iş kabul etmek yasak, aksine davranan meslek mensubu disiplin cezası alıyor. Madde yolu da yazıyor: oda yönetim kurulları her yıl Ocak ayından geçerli olacak tarifeyi hazırlayıp Birliğe (TÜRMOB) gönderiyor, Birlik odaları gruplayıp her grubun tarifesini Maliye Bakanlığına sunuyor, Bakanlık onaylayınca tarife Resmî Gazete'de yayımlanıyor.
2026 tarifesi 17 Aralık 2025 tarihli ve 33110 sayılı Resmî Gazete'de, Hazine ve Maliye Bakanlığı (Gelir İdaresi Başkanlığı) tebliği olarak çıktı ve 1 Ocak 2026'da yürürlüğe girdi. Ek üç tablodan oluşuyor: defter tutma, beyanname ve bildirimler, kuruluş ve değişiklik işlemleri. Ek, Resmî Gazete'de taranmış görüntü olarak duruyor ve metin olarak kopyalanamıyor. Bu yazıdaki tutarları görüntüden tek tek okuyup karşılaştırdık.
Eki bitiren notların 2. maddesi tarifedeki ücretlerin aylık olduğunu ve KDV dahil tutarlar taşıdığını yazıyor. Tablo II ile III'teki satırlar tek bir beyannamenin ya da işlemin adını taşıyor, onları aylık gider gibi toplamayın.
Dört il grubu ve 81 ilin dağılımı
Notların 9. maddesi illeri gruplara bölüyor. Gruplar il büyüklüğüne göre tahmin edeceğiniz sıraya uymuyor: Muğla, Balıkesir, Denizli ve Tekirdağ 1. grupta, Trabzon, Manisa ve Diyarbakır 2. grupta, Erzurum ve Van 3. grupta, Mardin 4. grupta.
Grup
İl sayısı
İller
1. grup
18
Adana, Ankara, Antalya, Balıkesir, Bursa, Denizli, Eskişehir, Gaziantep, Mersin, İstanbul, İzmir, Kayseri, Kocaeli, Konya, Muğla, Sakarya, Samsun, Tekirdağ
Müşteri ile mali müşavir ayrı gruplardaysa işletmenin bulunduğu yerin tarifesi uygulanıyor (Not 5). İşletmeniz İstanbul'daysa büronuz başka bir ilde olsa da 1. grup tutarlarına bakın.
1. grup için ayrı bir artış kuralı var. İşletme defterinde hizmet, alım-satım ve imalat-inşaat satırları ile bilanço esasında şahıs firması, limited ve anonim şirket satırları, 1. gruptaki illerde merkez nüfusuna göre yükseltiliyor: nüfus 5 milyonu aşıyorsa yüzde 35, 3 milyonu aşıyorsa yüzde 20, 2 milyonu aşıyorsa yüzde 10, 1 milyonu aşıyorsa yüzde 5 (Not 3.6). Serbest meslek kazanç defteri bu artışın dışında kalıyor. Yüzde 35 uygulanan bir ilde 3.606 TL'lik limited hizmet ücreti yaklaşık 4.868 TL ediyor. Notlar hangi ilin hangi nüfus dilimine girdiğini yazmıyor, ilinizin merkez nüfusunu TÜİK verisinden bakıp mali müşavirinizle teyit edin.
Defter türüne göre aylık ücret
Arama dilinde "şahıs şirketi" tarifede üç ayrı satıra bölünüyor: gerçek usulde işletme defteri, serbest meslek kazanç defteri ve bilanço esasında şahıs firması. Hangisine tabi olduğunuzu mali müşavirinize ya da vergi dairenize sorun. Limited ve anonim şirketler bilanço esası satırlarından ödüyor.
Tablo işçisiz sütunu gösteriyor. Çalışan almadan başlayan işletme ve şirket buradan okuyor, işçili rakamlar bir sonraki bölümde.
Defter / şirket türü (aylık, KDV dahil, TL)
1. grup
2. grup
3. grup
4. grup
İşletme defteri: taşımacılık, hizmet, alım-satım
1.145
1.002
887
773
İşletme defteri: imalat-inşaat
1.631
1.402
1.345
1.145
Serbest meslek kazanç defteri
1.773
1.631
1.460
1.345
Bilanço esası, şahıs firması / adi ortaklık: hizmet
3.091
2.347
2.089
1.832
Bilanço esası, şahıs firması / adi ortaklık: alım-satım
3.349
2.519
2.347
2.089
Limited / hisseli komandit: hizmet
3.606
3.349
3.091
2.719
Limited / hisseli komandit: alım-satım
4.179
3.606
3.349
2.977
Anonim şirket: hizmet
5.123
4.608
4.179
3.721
Anonim şirket: alım-satım
5.638
5.123
4.608
4.236
İmalat ve inşaat işi yapan şirketler tabloda yok ve daha pahalı: 1. grupta bilanço esasında şahıs firması 3.606 TL, limited 4.608 TL, anonim şirket 6.182 TL ödüyor. Basit usul mükellefi defter tutmuyor. Onlar için tarifenin Tablo II'sinde, 4. maddede "defter beyan sistemi uygulaması" adlı ayrı bir satır var, tutarı oradan okuyun.
İşçi sayısı arttıkça ücret
Tarife işçi sayısını dört kademede alıyor: 1-3, 4-9, 10-49 ve 50 ve üzeri. Kademe değiştiğinde tutar basamak atlıyor.
1. grup, hizmet işi (aylık, KDV dahil, TL)
İşçisiz
1-3 işçi
4-9 işçi
10-49 işçi
50+ işçi
İşletme defteri (taşımacılık, hizmet, alım-satım)
1.145
1.345
1.460
2.032
2.633
Limited / hisseli komandit, hizmet
3.606
3.864
4.179
4.436
5.753
Anonim şirket, hizmet
5.123
5.638
6.440
7.728
10.017
Üçüncü işçiden dördüncüye geçince limited şirketin ücreti 3.864 TL'den 4.179 TL'ye, anonim şirketinki 5.638 TL'den 6.440 TL'ye çıkıyor, aradaki fark ayda 315 TL ve 802 TL. Onuncu işçide basamak daha sert: işletme defterinde 1.460 TL'den 2.032 TL'ye, anonim şirkette 6.440 TL'den 7.728 TL'ye atlanıyor. Apartman ve site yönetiminde işçi sayısı, apartman ya da sitede çalışan tüm görevlilerin toplamı (Not 8).
Beyanname, kuruluş ve adres değişikliği
Aylık defter ücretinin dışında kalan iki tablo tek tek işlemlerin ücretini sıralıyor. Tablo II beyannameleri, Tablo III kuruluş ve değişiklikleri içeriyor.
İşlem (KDV dahil, TL)
1. grup
2. grup
3. grup
4. grup
Yıllık gelir vergisi beyannamesi (ticari kazanç, serbest meslek)
3.864
3.606
3.291
3.033
Kurumlar vergisi beyannamesi
3.864
3.606
3.291
3.033
Yıllık gelir vergisi: gayrimenkul sermaye iradı, zirai kazanç
1.317
1.002
773
773
Şahıs işletmesi kuruluşu, işçisiz
1.288
1.059
830
515
Şahıs işletmesi kuruluşu, işçili
1.660
1.288
1.059
830
Limited şirket kuruluşu
5.209
4.637
4.150
3.606
Anonim şirket kuruluşu
6.440
5.209
4.522
3.892
Adres değişikliği
2.604
2.089
1.631
1.002
İşletme defteri ve serbest meslek kazanç defteri mükellefleri için yıllık gelir vergisi beyannamesi satırı yüzde 50 indirimli uygulanıyor (Not 4.1). 1. grupta 3.864 TL'nin yarısı, yani 1.932 TL. Gelir, kurumlar, muhtasar, ÖTV ve KDV beyannamelerini mali müşavire imzalatan mükellef, defter tutma ücretinin üstüne ayrıca imzalatma ücreti ödemiyor (Not 1). Tarife imza ücretinden söz ediyor, yıllık beyannamenin hazırlanma ücretini ayrı bir satır olarak tutuyor.
Ücret tabloda yazan rakamla kalmıyor. Notlar bazı durumlarda tutarı artırıyor, bazılarında düşürüyor.
Durum
Etki
Not
Merkez dışındaki her şube
+%20, sözleşmedeki ücretin %60'ını aşamaz
3.1
Çoklu KDV oranı uygulayan firma
+%10
3.2
Hizmet müşterinin işyerinde veriliyor
+%25
3.3
Dış ticaret işlemi var
+%10
3.5
Enflasyon düzeltmesi yapılan işletme
+%25
3.7
Teknokent işletmesi
+%10
3.8
2026'da ilk kez gerçek usulde defter tutan ya da 8.9.2025 tarihli 10380 sayılı Cumhurbaşkanı Kararıyla gerçek usule alınan mükellef
İlk iki yıl %50 indirim (Tablo I ve II)
4.4
Engelli müşteri
İlk iki yıl %25 indirim
4.5
Gayrifaal işletme
Tarifenin %40'ı
4.2
Nüfusu 50.000'in altındaki ilçe
Maktu ücretlerde %25 eksik
4.3
Notlar çizelgede olmayan bir beyanname ya da bildirim istendiğinde, serbestçe belirlenecek ücretin Tablo II 3-B satırındaki tutarın altında olamayacağını da söylüyor (Not 6). 1. grupta bu 1.317 TL.
2027 tarifesi ne zaman çıkıyor?
Tarife
Resmî Gazete
Yürürlük
2025
3 Ocak 2025, sayı 32771
1 Ocak 2025'ten geçerli
2026
17 Aralık 2025, sayı 33110
1 Ocak 2026
2027
5 Kasım 2026'da yayımlanmadı
—
Son iki tarife de Hazine ve Maliye Bakanlığı tebliği olarak, biri Ocak başında, öteki Aralık ortasında çıktı. 3568 sayılı Kanunun 46. maddesi boşluğu da kapatıyor: yeni tarifenin tasdikine kadar mevcut tarife hükmü uygulanıyor. Ocak başında 2027 tarifesi çıkmamışsa büronuz 2026 tutarlarını uygulamaya devam ediyor.
2027 için bir artış oranı ya da tutar açıklanmadı, burada tahmin yazmıyoruz. Tebliğ Resmî Gazete'de görünce tablolar güncellenecek.
Ücret hesabında pahalıya patlayan dört hata
Büronun teklifini KDV'siz okuyup bütçeyi ona göre kurmak. Tarifedeki 3.606 TL'lik limited ücreti KDV dahil ve yıllık 43.272 TL ediyor. Teklifte "KDV hariç" yazıyorsa faturaya KDV eklenecek ve ayda ödediğiniz rakam teklifin üstünde çıkacak.
Kendi ilinize bakmadan başka ilin rakamını beklemek. Muğla, Balıkesir, Denizli ve Tekirdağ 1. grupta. İşletme defterinde 1. grubun 1.145 TL'si 4. grubun 773 TL'sinden ayda 372 TL, yılda 4.464 TL fazla.
İşçi sayısının kademe eşiğini bordroda aşmak. 3. işçiden 4. işçiye geçişte 1. grup limited ücreti 3.864 TL'den 4.179 TL'ye çıkıyor, yılda 3.780 TL daha.
Yıllık gelir vergisi beyannamesinin ücretini aylık ücrete dahil bilmek. Tarifede ayrı satır ve 1. grupta işletme defteri mükellefi için 1.932 TL. Teklifte yazmıyorsa Mart'ta ek fatura gelebilir, teklifi alırken bu kalemi sorun.
2026 tarifesinin alt sınırı 1. grup illerde işçisiz işletme defterinde 1.145 TL, hizmet işi yapan limitedde 3.606 TL, anonimde 5.123 TL. Hepsi aylık ve KDV dahil. Büro bunun üstünde teklif verebiliyor, altında çalışamıyor.
Şahıs şirketi muhasebe ücreti ne kadar?+
Gerçek usulde işletme defteri tutan şahıs işletmesi 1. grupta hizmet ve alım-satımda 1.145 TL, imalat-inşaatta 1.631 TL ödüyor. Bilanço esasındaki şahıs firmasında hizmet için 3.091 TL. Basit usulde defter yok, tarifede onlar için defter beyan sistemi adlı ayrı bir satır duruyor.
Mali müşavir tarifeden ucuza çalışır mı?+
Çalışması yasak. 3568 sayılı Kanunun 46. maddesi tarifedeki asgari miktarın altında ücretle iş kabulünü engelliyor, aksine hareket disiplin cezası getiriyor. Tarifenin üstünde teklif vermesine bir engel yok.
İlim hangi il grubunda?+
İl listesi Resmî Gazete'deki ekin 9. notunda. Örneğin Muğla, Samsun ve Tekirdağ 1. grupta, Trabzon ve Manisa 2. grupta, Erzurum 3. grupta, Mardin 4. grupta. Müşteri ile büro farklı gruplardaysa işletmenin bulunduğu ilin grubu esas alınıyor.
2027 muhasebe ücretleri ne zaman belli olur?+
Son iki tarife Ocak başında ve Aralık ortasında çıktı, 2027 tebliğinin de Aralık sonu ile Ocak başında Resmî Gazete'de olması bekleniyor. Yeni tarife tasdik edilene kadar 2026 tutarları uygulanıyor.
Esaslı güncellemeler
5 Kasım 2026
Yeni içerik. Tablo I, II, III tutarları, il grupları (Not 9, 81 il) ve Not 1-6 ile 8 hükümleri, RG 17.12.2025 (33110) ekinin taranmış görüntüsünden satır satır okunup karşılaştırıldı. Yürürlük 1.1.2026 ve tebliğ künyesi RG metninden, asgari ücret kuralı ve yeni tarifeye kadar mevcut tarifenin uygulanması 3568 sayılı Kanun md.46'dan, 2025 tarifesi künyesi RG 3.1.2025 (32771)'den alındı. Basit usul defter beyan satırının tutarı, notlarda periyodu açık olmadığı için yazılmadı. Hangi ilin hangi nüfus dilimine girdiği (Not 3.6) ve büyükşehir statüsü kaynakta olmadığı için yazılmadı. 2027 tarifesi yayımlanmadı, tutar ya da artış tahmini yok.
Kuruluşta 35.354,50 TL'lik sicil harcı alınmıyor, masraf oda ücretlerinden, ilandan ve Rekabet payından çıkıyor. İstanbul tarifesiyle örnek hesap 10.150 TL, sermaye en az 50.000 TL ve ayrı.
Bildirim 10 gün, yoklama 15 gün, tacirde sicil tescili 15 gün. Esnaf mı tacir mi olacağınızı ve vergilendirme usulünü bildirimden önce seçin, defter ve oda kaydı buna göre şekilleniyor.
Home ofis şahıs şirketinde asıl yük kuruluş değil aylık sabit giderlerdir. Kira kalemi olmadığı için sabit gider muhasebe ücreti ve Bağkur primiyle sınırlı kalır.
2026'da sabit bir defter tasdik ücreti yoktur. Şahıs şirketlerinde yaklaşık 1.800-2.500 TL, limitedde 4.500-6.000 TL. e-Defterde noter yerine berat bedeli ödenir.
Adres değişikliğinin maliyeti şirket türüne göre değişir. Sermaye şirketinde noter, sicil tescili ve ilan çıkar, şahıs işletmesinde işlem vergi dairesi bildirimiyle sınırlı kalır.