

Operasyon ve Süreç5 dk
ÖKC Muafiyet Belgesi Nasıl Alınır? 2026 Başvuru Rehberi
ÖKC muafiyeti bağlı olduğunuz vergi dairesine verilecek dilekçeyle talep edilir. Dayanağı satışların fatura ile belgelendirilmesidir.
Rehberi Aç→
Esnaf muaflığında iki belge ve iki limit var. Evde üretimde 9/6 bendi 396.360 TL internet satışına, yalnız internet satışında 9/10 bendi 1.900.000 TL hasılata kadar sürüyor (2026).
Evde ürettiğini internetten satan kişi 2026'da iki muaflıktan birine giriyor. Gelir Vergisi Kanunu (GVK) md.9/1-6'da internet satışı yıllık 396.360 TL'yi aşmadıkça belge almak isteğe bağlı, md.9/1-10'da yıllık hasılat 1.900.000 TL'yi aşmadıkça Esnaf Vergi Muafiyeti Belgesi almak zorunlu. Belgeyi bağlı olduğunuz vergi dairesi veriyor, talebi Dijital Vergi Dairesi'nden e-Devlet şifrenizle dilekçe olarak gönderiyorsunuz.
Hangi bende gireceğinizi iki şey belirliyor: satışı yalnız internetten mi yapıyorsunuz, dışarıdan işçi çalıştırıyor musunuz? Muaflık vergisiz satış da demek değil. 9/6'da stopaj yapmakla yükümlü alıcılar ödemenizden yüzde 2 gelir vergisi kesiyor, 9/10'da banka hesabınıza giren tutardan yüzde 4 kesiliyor.
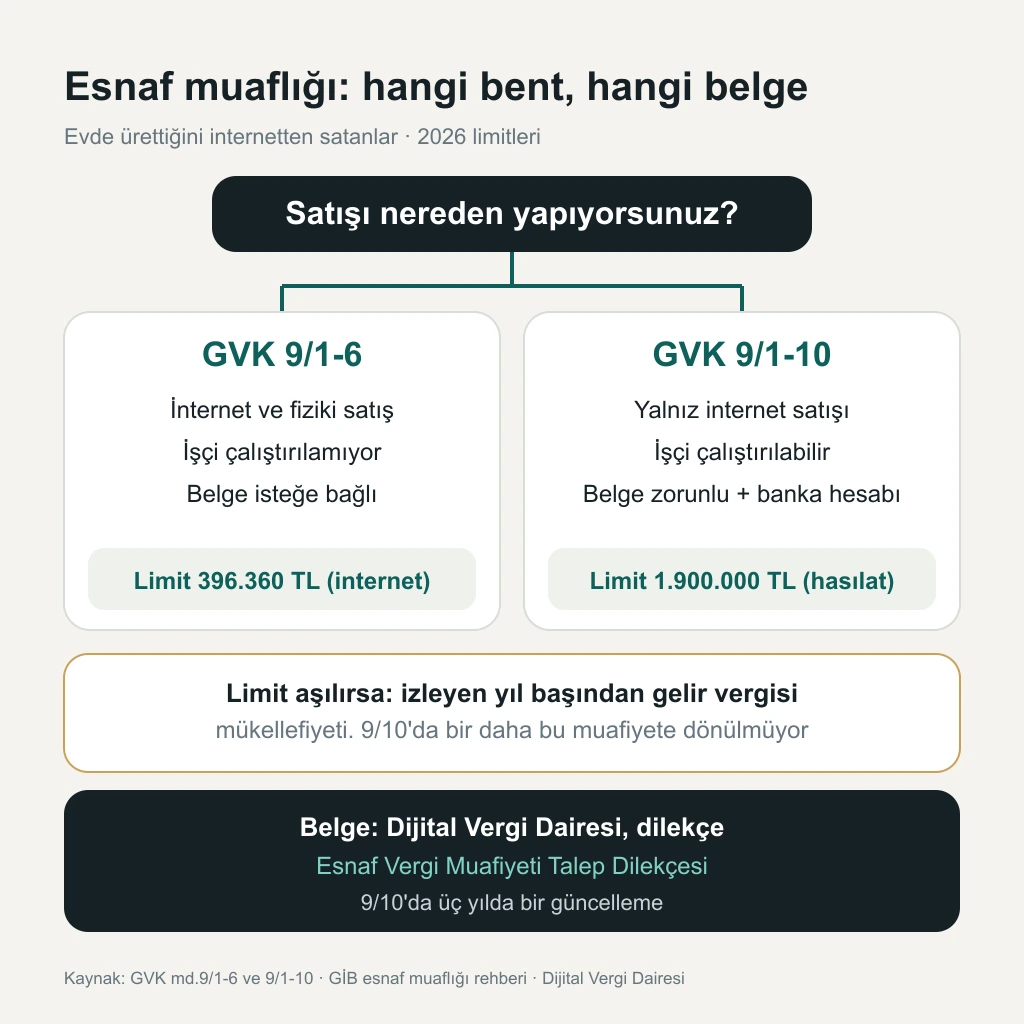
Yalnız internetten satıp işçi çalıştırmıyorsanız iki bent de açık, aynı yıl ikisinden birden yararlanamıyorsunuz. Satışınızın 396.360 TL'yi geçeceğini baştan biliyorsanız 9/10 tek yol.
| Durumunuz | Bent | Belge | 2026 limiti |
|---|---|---|---|
| Evde üretim, internet ve fiziki satış, işçi yok | GVK 9/1-6 | Esnaf Vergi Muafiyeti Belgesi, isteğe bağlı | İnternet satışı 396.360 TL, diğer kanallarda tutar sınırı yok |
| Evde üretim, yalnız internet satışı, işçi var ya da yok | GVK 9/1-10 | Esnaf Vergi Muafiyeti Belgesi, zorunlu | Toplam hasılat 1.900.000 TL |
| İş yeri açmadan gezici perakende, hallaç, kalaycı, çilingir, berber gibi küçük sanat | GVK 9/1-1, 9/1-2 | Esnaf Muaflığı Belgesi | Kanun metninde tutar sınırı yok |
| Köyde gezici sanat işi ya da köyde iş yeri açarak aynı iş | GVK 9/1-3 | Esnaf Muaflığı Belgesi | GVK md.47 şartları |
| Kendi ürettiğini satan geleneksel el sanatı (çini, bakır işleme, sedef kakma) | GVK 9/1-8 | Esnaf Muaflığı Belgesi | GVK md.47 şartları |
| Konut çatısında en çok 50 kW kurulu güçte, fazlasını son kaynak tedarik şirketine satan GES | GVK 9/1-9 | — | 50 kW |
Ticari, zirai ya da mesleki kazancı nedeniyle gerçek usulde gelir vergisi mükellefi olanlar esnaf muaflığından yararlanamıyor (GVK md.9, son bent). Zaten vergi mükellefiyetiniz varsa bu rehberdeki iki yol size kapalı.
Kanunun 9. maddesinin son fıkralarında iki belge geçiyor ve "esnaf muafiyet belgesi" aramasında ikisi birbirine karışıyor.
| Belge | Kim veriyor | Eklendiği kanun | Nerede geçiyor |
|---|---|---|---|
| Esnaf Muaflığı Belgesi | Belediye, esnaf odasına kayıt ve durumun tevsiki ile | 4369 sayılı Kanun (22 Temmuz 1998) | Esnaf muaflığı şartlarını topluca taşıyanlar |
| Esnaf Vergi Muafiyeti Belgesi | Vergi dairesi, talep üzerine | 6322 sayılı Kanun (31 Mayıs 2012) | 9/6'da isteğe bağlı, 9/10'da şart |
İnternet satışı bentleri vergi dairesinin belgesini kullanıyor. Belediye belgesi sahibi, mal alışlarına ve giderlerine ilişkin olarak gelir ya da kurumlar vergisi mükelleflerinden aldığı belgeleri saklamak zorunda. Yoklamada bir takvim yılı içinde bir kez bu belgeler yanında çıkmazsa belge iptal ediliyor ve aynı işe devam etmek için yeniden belge almak gerekiyor. Belediyelerin bu belgeyi bugün hangi evrakla verdiği kanunda yazmıyor, esnaf odanıza ve belediyenize sorun.
Esnaf siciline kayıtlı muaf esnaf 5510 sayılı Kanun md.4/1-b-2 gereği 4/b sigortalısı sayılıyor, ayrıntı Bağ-Kur primi tablosunda. Sicile kayıtlı değilseniz bu bent sizi saymıyor, durumunuzu SGK'dan teyit edin.
Muaflığın şartları sırayla şöyle:
Belediyenin ya da kamu kurumunun geçici olarak belirlediği alanlarda satış muaflığa engel değil. İnternet satışı yıllık brüt asgari ücreti aşamıyor: 2026'da aylık 33.030 TL × 12 = 396.360 TL. Sınır tüm ürünlerin toplamı için geçerli, ürün cinsi başına ayrı hesaplanmıyor. Fiziki satışta tutar sınırı yok.
Mükellefiyet açtırmıyorsunuz, defter tutmuyorsunuz, beyanname vermiyorsunuz, fatura da kesmiyorsunuz. Gider pusulalarını ve alış belgelerinizi 5 yıl saklıyorsunuz. Alıcı tüccar ya da basit usul mükellefiyse gider pusulası düzenliyor, stopaj yükümlüsüyse ödemeden yüzde 2 gelir vergisi kesiyor. Bu stopaja muaflık işlemiyor, kanun bunu ayrıca yazıyor.
Evde ürettiğiniz malı yalnız internet ve benzeri elektronik ortamlardan satıyorsunuz, ayrı iş yeriniz ve seri üretim makineniz yok. Kanun üç şartı birlikte arıyor: Esnaf Vergi Muafiyeti Belgesi, Türkiye'de kurulu bir bankada ticari hesap ve tüm hasılatın yalnız bu hesaptan tahsili. Belgenizi bankaya ibraz ediyorsunuz.
Banka, hesaba aktarılan tutardan aktarım gününde yüzde 4 gelir vergisi kesip beyan ediyor. Dışarıdan işçi çalıştırıyorsanız oran yüzde 2'ye iniyor, bunun için ilgili ayda bir işçiyi en az on gün çalıştırmış olmanız ve SGK belgelerinizi bankaya bildirmeniz gerekiyor. İşçi çıktığında bankaya haber vermek de sizin işiniz, bildirmezseniz eksik kesinti sizden cezalı ve gecikme faiziyle istenir. Alıcı ayrıca stopaj yapmıyor.
Belgeyi alanlar üç yılda bir tarha yetkili vergi dairesine başvurup durumlarını güncelliyor. Hasılat sınırı 2026 için 1.900.000 TL, tüm ürünlerin toplamına bakılıyor.
Belgenin ücreti ve vergi dairesinin kaç günde sonuçlandıracağı için kanunda da GİB rehberinde de bir tutar ya da gün sayısı yok. Vergi dairenize sorun.
9/6'da. İnternet satışınız yıl içinde 396.360 TL'yi geçerse o yıl muaflık sürüyor, izleyen takvim yılı başından itibaren gelir vergisi mükellefiyeti tesis ediliyor. 2026'da internetten 410.000 TL sattıysanız sınırı 13.640 TL aşmışsınız demektir ve 1 Ocak 2027'den mükellef olursunuz. Ocak 2027'nin sonuna kadar 9/10'un şartlarını sağlarsanız 2027'de bu bentten devam edebiliyorsunuz. Mükellefiyet başlayınca defter ve beyanname ödevleri de başlıyor, kuruluş adımları şahıs şirketi nasıl kurulur yazısında sıralı. Şirketleşmeyi düşünüyorsanız limited şirket kurma maliyeti tablosunda sicil harcının kuruluşta alınmadığını göreceksiniz.
9/10'da. 1.900.000 TL'yi aşan yılın sonuna kadar muaflık sürüyor. İzleyen yılın başından itibaren gerçek usulde vergilendiriliyorsunuz ve bu muafiyete bir daha dönemiyorsunuz.
Başka bir şart bozulursa. Belge yok, banka hesabı açılmamış, hasılatın bir kısmı hesabın dışında tahsil edilmiş, seri üretim makinesi kullanılıyor, evde üretilmeyen mal satılıyor ya da iş yerinden faaliyet yürütülüyor. Bunlardan birinin tespiti muaflığı ilgili takvim yılının başından itibaren geçersiz kılıyor. Alınmayan vergi, vergi ziyaı cezası ve gecikme faiziyle tahsil ediliyor.
Esnaf muaflığında mükellefiyet hiç doğmuyor. Genç girişimci istisnası ise mükellefiyet açıldıktan sonra kazançtan düşülen bir istisna, ikisi aynı işte birlikte kullanılmıyor.
| Konu | Neyi kapsıyor | Başvuru |
|---|---|---|
| ÖKC muafiyeti | Yazarkasa kullanma zorunluluğu | Vergi dairesine dilekçe |
| Genç girişimci istisnası | Gerçek usulde vergi mükellefinin kazancı | Beyanname |
| Konut kirası istisnası | Kira geliri | Beyanname |
Yazarkasa zorunluluğundan ayrı bir muafiyet gerekiyorsa ÖKC muafiyet belgesi için ayrıca dilekçe veriliyor. Mükellefiyet açtırıp kazancınızdan indirim isterseniz genç girişimci kazanç istisnasına bakın. Ücret, kira ve genç girişimci istisnalarının hangisinin size uyduğunu 2026 vergi muafiyeti rehberi ayrı ayrı sıralıyor, konut kirası için de kira geliri istisnası yazısı var.
9/6 limiti 2027'nin yıllık brüt asgari ücreti olacak. Asgari ücret yıl sonunda açıklanıyor, tutar belli olunca limit 12 ile çarpımdan çıkıyor. Senaryolar asgari ücret 2027 tahmini yazısında. 9/10 hasılat tutarı her yıl Gelir Vergisi Genel Tebliği ile ilan ediliyor: 2026 tutarı 31 Aralık 2025'te çıkan Seri No: 332 ile belli oldu. 2027 tutarını da aynı yolla Aralık sonunda bekleyin.

20 yılı aşkın mali müşavirlik tecrübesiyle KOBİ'lerin vergi planlaması ve teşvik yönetimi süreçlerini yönetmektedir.
En sık gelen soruları kısa cevaplarla derledik.
ÖKC muafiyeti bağlı olduğunuz vergi dairesine verilecek dilekçeyle talep edilir. Dayanağı satışların fatura ile belgelendirilmesidir.

Vergi muafiyetinde tek bir rakam beklemeyin. Asgari ücret istisnası, genç girişimci kazanç istisnası, konut kira geliri istisnası ve esnaf muaflığı arasındaki farkları burada bulacaksınız.

“Vergi muafiyeti” diye aranan başlığın resmî karşılığı burada. Genç girişimci kazanç istisnasının 2026 tutarını, yaş ve ilk mükellefiyet şartını, şirket türü farkını ve prim tarafıyla neden karıştırılmaması gerektiğini anlattık.

2026 en düşük Bağkur primi 11.808,23 TL, yüzde 5 indirimli 10.156,73 TL, isteğe bağlı 10.899,90 TL ve en yüksek 106.274,03 TL. Prim, prime esas kazanç ile orandan hesaplanır.
Kuruluşta 35.354,50 TL'lik sicil harcı alınmıyor, masraf oda ücretlerinden, ilandan ve Rekabet payından çıkıyor. İstanbul tarifesiyle örnek hesap 10.150 TL, sermaye en az 50.000 TL ve ayrı.